




Escucha este artículo
Audio generado con IA de Google
/

En Colombia el café es el sustento de cientos de miles de familias y una de las cartas de presentación del país ante el mundo. La posibilidad de elevar al 19 % el IVA sobre el café tostado, reabre una discusión que va mucho más allá del recaudo tributario. La medida, planteada en el “Plan de Rescate” del Gobierno nacional, pondría una nueva presión sobre una cadena productiva que lleva casi dos siglos aportando recursos al estado y a la institucionalidad cafetera. Desde la colonia hasta hoy, la historia demuestra que el grano colombiano nunca ha estado al margen de las obligaciones fiscales. La pregunta de fondo es si gravar más su consumo fortalece las finanzas públicas o termina debilitando un símbolo de identidad nacional, a quienes cultivan, transforman y comercializan uno de los productos más representativos de Colombia.
Una taza de café que carga con la historia tributaria del país
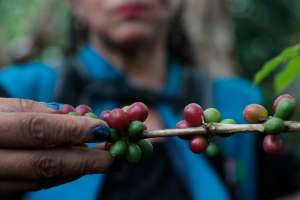
Antes de nuestro primer tinto en la mañana, miles de familias campesinas o los hoy llamados “pequeños empresarios del campo” comienzan una jornada muy diferente a las de las discusiones sobre política tributaria. La recolección del grano maduro, su selección, despulpe, proceso y secado, son tareas que buscan conservar la calidad de una cosecha que ha demandado meses de trabajo a pesar de la fuerte sequía. Detrás de cada carga de café hay una larga cadena de decisiones económicas. También hay impuestos, contribuciones y obligaciones que acompañan al productor desde la finca hasta la taza.
Es necesario entender qué significa agregar una nueva carga al consumo de un producto que ha contribuido durante generaciones a financiar la institucionalidad cafetera y, de manera directa o indirecta, al propio Estado colombiano. Colombia no es solamente un país que exporta café. Es un país cuya historia económica, política y cultural está profundamente vinculada con él. Durante buena parte de nuestra historia del siglo XX, las divisas cafeteras ayudaron a sostener las importaciones, estimularon el comercio, dinamizaron las regiones y contribuyeron a financiar la modernización nacional.
Sin embargo, hay una parte que suele quedar relegada: el café ha sido objeto de una extensa y cambiante estructura de gravámenes durante la historia de Colombia. La tributación cafetera no comenzó con las reformas fiscales recientes. Tampoco nació con el impuesto al valor agregado. Sus inicios se remontan a los primeros años de la República, cuando los ingresos aduaneros eran esenciales para las finanzas públicas y las exportaciones empezaban a transformar la economía nacional. Inclusive en documentos se evidencia como en la misma colonia, ya el grano era sujeto de tributación ante el Virreinato de la Nueva Granada.
El café en nuestro país se ha convertido progresivamente en un producto estratégico. Con su expansión crecieron las exportaciones, circularon más divisas y aumentó la capacidad de importar bienes que generaban ingresos tributarios para el Estado. Ese fue uno de sus primeros aportes fiscales indirectos: el café producía riqueza, y esa riqueza alimentaba otros mecanismos de recaudo. Pero la relación entre café e impuestos cambiaría de manera decisiva en 1927.
Cuando los cafeteros comenzaron a financiar su propia institucionalidad
A principios del siglo XX, Colombia enfrentaba un desafío considerable. Tenía una industria cafetera en expansión, pero carecía de una estructura nacional suficientemente sólida para organizarla, protegerla y representarla internacionalmente. La respuesta llegó en 1927 con la creación de la Federación Nacional de Cafeteros y la expedición de la Ley 76 de ese mismo año.
La norma estableció un impuesto de diez centavos de peso colombiano por cada saco de sesenta kilogramos de café exportado. Puede parecer una cifra insignificante observada desde la economía actual. No lo era para su tiempo, y su verdadero alcance tampoco estaba exclusivamente en el dinero recaudado.
La innovación consistía en establecer una contribución obligatoria destinada a financiar servicios colectivos para el sector. Los recursos permitirían desarrollar actividades científicas, mejorar las prácticas de cultivo, fortalecer la protección fitosanitaria y apoyar la comercialización del café colombiano ante el mundo. Este costo permitió consolidar una de las organizaciones gremiales más poderosas del país.
En términos institucionales, una apuesta por financiar el desarrollo de la caficultura mediante aportes generados por su propia actividad económica. La Corte Constitucional ha reconocido este antecedente como una de las primeras manifestaciones de la parafiscalidad en Colombia: recursos establecidos por la ley, recaudados obligatoriamente y destinados a beneficiar un sector económico determinado.
Allí surgió una característica que continúa marcando la relación entre el Estado y la industria cafetera: el productor y la cadena comercial contribuyen a financiar una institucionalidad diseñada para prestarles servicios. Pero conviene destacar una distinción que resulta fundamental para el debate actual. El impuesto de 1927 recaía jurídicamente sobre la exportación. En una cadena de comercialización, los costos pueden distribuirse entre distintos participantes mediante los precios de compra y venta. En otras palabras, quien aparece como responsable de pagar un tributo no siempre es quien termina soportando su carga económica.
De la Gran Depresión a la creación del Fondo Nacional del Café
La crisis económica mundial de 1929 demostró hasta qué punto Colombia dependía de sus exportaciones cafeteras. La caída del comercio internacional afectó los precios, redujo el ingreso de divisas y golpeó las finanzas nacionales. Los productores quedaron expuestos a un mercado internacional sobre el cual tenían escasa capacidad de influencia individual.
Durante los años siguientes, el Estado introdujo nuevos instrumentos fiscales y cambiarios. En 1935, la Ley 21 estableció un gravamen relacionado con los giros provenientes de las exportaciones de café. Este mecanismo se vinculaba con las operaciones mediante las cuales los ingresos externos de la actividad cafetera ingresaban al sistema económico colombiano. El impuesto fue eliminado en 1939, pero dejó una señal clara: el café no solo podía gravarse por su volumen físico de exportación, sino también por las operaciones financieras y cambiarias que generaba.
Un año después ocurrió uno de los acontecimientos más importantes de la historia económica del sector. En 1940, mediante el Decreto 2078, nació el Fondo Nacional del Café. Su creación respondió a un escenario internacional complejo, en el que resultaba necesario intervenir los mercados, administrar existencias y establecer mecanismos de defensa frente a la volatilidad de los precios. El Fondo fue concebido como una cuenta especial de recursos públicos, administrada por la Federación Nacional de Cafeteros mediante un contrato con el Gobierno nacional.
Con el tiempo, esa estructura respaldaría actividades de investigación, extensión rural, promoción comercial y mecanismos de compra. El café colombiano comenzaba a desarrollar algo excepcional: una organización nacional financiada parcialmente con recursos originados en su propia comercialización. Al mismo tiempo que evidenciaba que el recaudo fiscal directo e indirecto permitía crear un fondo para potenciar sus actividades.

Medio siglo de impuestos.
Entre 1940 y 1990, el sistema tributario cafetero colombiano alcanzó una complejidad considerable. La legislación fue incorporando impuestos sobre determinadas calidades de café, mecanismos de retención, diferenciales cambiarios y gravámenes calculados sobre el valor de las exportaciones.
Las leyes 128 de 1941 y 66 de 1942, por ejemplo, formaron parte de la regulación fiscal relacionada con pasillas, ripios y cafés de calidades inferiores. El tratamiento de estos productos respondía a una combinación de intereses comerciales, fiscales y de control de calidad.
Posteriormente, el Decreto 80 de 1958 introdujo uno de los instrumentos más particulares de la historia cafetera: la retención física. Su lógica era distinta a la de un impuesto pagado exclusivamente en dinero. El exportador debía transferir una proporción del café exportable al Fondo Nacional del Café, conforme a las reglas de equivalencia establecidas. Inicialmente, la retención se fijó en el 10 % y posteriormente se elevó al 15 %. El producto dejaba de ser únicamente una mercancía comercial y se convertía también en un instrumento de intervención económica.
El modelo implicaba costos. Era necesario almacenar el café, financiar inventarios, conservar su calidad y decidir cuándo comercializar las existencias. La retención también tenía consecuencias para la formación del precio interno y para la distribución de los ingresos entre los distintos participantes de la cadena.
En 1967, el Decreto Ley 444 reorganizó aspectos fundamentales del régimen cambiario y de comercio exterior. Entre sus instrumentos figuró el impuesto ad valorem, relacionado con el valor de las exportaciones. A diferencia de los gravámenes establecidos por saco o por cantidad física, este mecanismo vinculaba la obligación tributaria con el valor económico de las operaciones.
Así, durante varias décadas, el café estuvo sujeto a un conjunto de mecanismos que no respondían únicamente a la necesidad de recaudar. También buscaban intervenir los mercados, defender precios, controlar calidades y administrar recursos para la institucionalidad cafetera.
La bonanza internacional de la segunda mitad de los años setenta amplió la importancia económica de nuevos insumos. Cuando los precios del café subían, también cambiaban las magnitudes de los recursos asociados a los mecanismos de intervención. No obstante, sería equivocado presentar todos esos gravámenes como si hubieran coexistido durante todo el período o como si fueran equivalentes al posible IVA contemporáneo. Cada uno tuvo vigencias, objetivos y bases de cálculo diferentes. Lo que sí demuestra este recorrido histórico es que el café colombiano ha estado sujeto a decisiones tributarias e intervenciones estatales de manera persistente.
Pero solamente fue hasta la presidencia de Alfonso López Michelsen que se impuso el Impuesto al Valor Agregado (IVA) al café tostado en Colombia mediante la Ley 20631 de 1975. Hay que aclarar que el IVA se creó en el año 1963, muy cerca a estas fechas: un 30 de diciembre por el Decreto Especial 3288; y se empezó a aplicar formalmente a partir del 1 de enero de 1965. Su propósito era claro, ampliar las fuentes de ingreso para la manutención del gobierno.
La reforma que cambió las reglas de la tributación cafetera
El comienzo de los años noventa transformó profundamente la economía del café. La ruptura del sistema internacional de cuotas cafeteras en 1989 había modificado las condiciones del comercio mundial. Colombia enfrentaba un escenario de mayor competencia y volatilidad, mientras avanzaba hacia la apertura económica.
En ese contexto se expidió la Ley 9 de 1991. La reforma reorganizó la financiación del Fondo Nacional del Café y sustituyó determinados mecanismos anteriores por una contribución cafetera vinculada a las exportaciones. También eliminó el impuesto ad valorem establecido en el régimen cambiario de 1967 y otros gravámenes específicos.
Las modificaciones posteriores, especialmente las leyes 788 de 2002 y 1151 de 2007, terminaron de configurar un sistema de contribución expresada en centavos de dólar por libra exportada, con condiciones establecidas legalmente. En el esquema de referencia publicado por la Federación Nacional de Cafeteros, la contribución para el café verde se sitúa en seis centavos de dólar por libra exportada, sujeta a las condiciones legales aplicables.
Es importante aclarar que no es lo mismo el café pergamino seco que sale de una finca, el café verde que compra un exportador, el café tostado que llega a un supermercado o la bebida preparada que se sirve en una cafetería. Aunque todos tienen un origen agrícola común, sus clasificaciones tributarias, operaciones comerciales y obligaciones son distintas.
El café verde destinado a la exportación o transformación se relaciona directamente con la contribución cafetera y con las reglas del comercio exterior. En el mercado interno, el tratamiento del IVA depende de la clasificación arancelaria, la presentación y la operación concreta.
El café tostado, en cambio, tiene un tratamiento diferente. El artículo 468-1 del Estatuto Tributario lo grava con el 5%. La tarifa reducida ha sido una referencia relevante, razón por la cual un eventual paso al 19 % significaría un cambio sustancial en la tributación del producto. No se trataría simplemente de aumentar unos puntos en una tarifa. Significaría pasar de un tratamiento preferencial a la tarifa general del IVA. En otras palabras, nuestro producto nacional insignia ante el mundo, estaría al mismo nivel que los otros productos nacionales y extranjeros ante la tarifa de tributación.
Existe además un elemento que suele pasar inadvertido: el impuesto de industria y comercio (ICA). Las empresas tostadoras, comercializadoras y establecimientos de venta pueden estar sometidos al ICA de acuerdo con su actividad económica y la legislación municipal. La producción primaria agrícola tiene protecciones legales específicas frente a este impuesto, pero eso no significa que todas las actividades industriales y comerciales derivadas del café estén exentas.
También están los impuestos sobre la renta y las obligaciones propias de la operación empresarial. Una empresa que tuesta y comercializa café debe asumir costos laborales, servicios públicos, transporte, empaques, maquinaria, mantenimiento, arrendamientos y cargas fiscales generales. Esos costos no equivalen a un impuesto adicional por cada libra, pero forman parte de la estructura económica sobre la cual se fija el precio de venta.
En el caso de las cafeterías aparece otra distinción indispensable: la venta de una bebida transformada para consumo inmediato puede estar sujeta al impuesto nacional al consumo o al régimen de IVA correspondiente, según las características jurídicas del establecimiento.
El café en grano, el café molido empacado y el tinto son operaciones diferentes para efectos tributarios. Al final las tres ya están gravadas, pero con la nueva propuesta de la “Patria Milagro” su valor individual tendrá que subir. El café en verde por lo pronto internamente está exento, solamente al momento de exportarse es sujeto de tributación. De nada nos sirve cultivar el mejor café del mundo, tener una denominación de origen y una de las asociaciones gremiales más importantes en el planeta, si en vez de cuidar, el verbo es gravar.
El riesgo para los caficultores: cuando el consumo se convierte en el problema
El primer efecto de un incremento del IVA sobre el café tostado sería un encarecimiento potencial del producto para el consumidor nacional. Aunque el responsable de recaudar y declarar el impuesto sea quien corresponda dentro de la cadena comercial, su incidencia económica puede distribuirse entre consumidores, tostadores, comerciantes y productores.
En un mercado donde las familias tienen presupuestos limitados, el precio importa. El consumidor puede reducir la cantidad de café que compra, cambiar de marca, buscar presentaciones más económicas o sustituirlo por otras bebidas. Y allí comienza un efecto que pocas veces se considera al discutir una reforma tributaria: el impuesto que inicialmente se presenta como una carga al consumo puede terminar afectando las decisiones de compra de toda la cadena.
Si las empresas venden menos café tostado, también pueden disminuir sus necesidades de materia prima. Si se reducen sus márgenes, pueden presionar los precios de compra o aplazar inversiones. En una magnitud como lo es la industria cafetera en el país, un aumento del IVA puede producir efectos a gran escala de la mano de la demanda internacional, la tasa de cambio, las cotizaciones bursátiles y la competencia entre compradores siguen siendo determinantes.
En el mercado interno aún tiene mayor impacto la medida, especialmente para productores que están construyendo relaciones comerciales directas y marcas propias. En los últimos años, el café colombiano ha experimentado una transformación cultural y empresarial. Cada vez más productores buscan vender café tostado, desarrollar microlotes, crear experiencias de origen, participar en ferias y acercarse directamente al consumidor. Esto es una transformación importante debido a que permite intentar capturar una mayor proporción del valor agregado que históricamente ha quedado en otros eslabones de la cadena.
Para una familia caficultora, vender únicamente café pergamino no representa las mismas oportunidades comerciales que producir, transformar, empacar y comercializar una marca propia. La segunda alternativa exige más inversión, conocimientos técnicos, maquinaria, registros, logística y capacidad empresarial. También genera nuevas oportunidades de empleo y diferenciación. Un incremento del IVA al café tostado podría dificultar esa transición si eleva los precios al consumidor o reduce los márgenes disponibles para las pequeñas marcas.
Paradójicamente, una medida diseñada para aumentar el recaudo podría hacer menos competitivas algunas iniciativas nacionales de transformación. Tenemos que ser conscientes que de una libra de café viven muchas familias en Colombia. Estos “microempresarios rurales de la patria milagro” no necesitan más tributos, sino ayudas para fortalecer el sector que históricamente ha aportado con creces a la construcción de nuestro Estado.

El café de especialidad: ¿castigar el valor agregado?
El impacto merece especial atención en el segmento de cafés de especialidad. En regiones como Santander o en muchos otros departamentos, los nuevos emprendimientos cafeteros han comenzado a construir propuestas alrededor del origen, los procesos de beneficio, las variedades, el tostado y las experiencias de consumo.
El productor ya no aparece únicamente como proveedor anónimo de materia prima. Se convierte en empresario, tostador, comercializador y narrador de su propio territorio. Este cambio implica una ruptura con el modelo tradicional de vender el café sin transformar y dejar buena parte del valor agregado en manos de terceros.
Pero también supone competir en un mercado sensible al precio. Una bolsa de café de especialidad puede costar más que una presentación industrial porque incorpora selección, trazabilidad, procesos diferenciados, tostado en lotes pequeños y mayores costos comerciales.
Si a ese precio se añade una carga tributaria más elevada, la diferencia frente a grandes productores puede ampliarse. Las empresas con mayor escala posiblemente tengan más capacidad para negociar con proveedores, distribuir costos y absorber parte del incremento. Las pequeñas tostadoras y marcas de origen podrían enfrentar condiciones más difíciles.
No todas tendrían la posibilidad de trasladar el aumento completo al consumidor. Algunas tendrían que sacrificar rentabilidad para mantener sus precios. Y algunas iniciativas de transformación en finca podrían encontrar menos atractivo el mercado nacional. Es aquí donde la política tributaria debe considerar algo más que las necesidades inmediatas de caja del Gobierno: la importancia de estimular el valor agregado nacional.
Colombia ha invertido décadas en promover la calidad y el reconocimiento internacional de su café. Pero no podemos mentirnos al decir que internamente no sabemos de buen café, ya que nuestra historia ha estado rodeada de bajas calidades, de pasillas y consumos. En los últimos años el boom internacional del café a hecho que muchos colombianos den el paso a buscar mejores calidades para su consumo. Esto implica un esfuerzo en el gasto.
Sería contradictorio incentivar la transformación y la comercialización directa mientras se encarece, sin una evaluación suficiente, el producto transformado que llega a los hogares colombianos. Lastimosamente esto hace que la barrera de acceso a mejores calidades de café internamente sea mucho más alta.
Un país cafetero que debe decidir qué quiere proteger
Colombia ha construido alrededor del café una parte esencial de su identidad. Su paisaje cultural, sus pueblos, sus tradiciones agrícolas, sus familias productoras y su reconocimiento internacional no pueden separarse fácilmente de este cultivo. La historia del país es cafetera, y este grano ha construido nuestra historia.
El café representa una actividad económica, pero también una manera de habitar el territorio. Durante generaciones, las familias cafeteras han enfrentado crisis internacionales de precios, dificultades climáticas, problemas de infraestructura, mayores costos de insumos y desafíos para lograr una remuneración sostenible. La respuesta institucional colombiana fue construir un sistema de organización y financiación colectiva que comenzó en 1927 y que, con profundas transformaciones, continúa existiendo.
Esa historia no significa que el café deba estar exento de toda obligación tributaria. Todo lo contrario, el grano ya las tiene desde finales de la colonia y hasta hoy. El café durante toda nuestra historia ha aportado a la manutención del estado colombiano. Lo que obliga a distinguir entre recaudar más y desarrollar mejor un sector poderoso de nuestra economía nacional.
El desafío no consiste exclusivamente en vender café verde al exterior. Consiste en lograr que una proporción creciente de la riqueza generada por el café permanezca en las regiones productoras. Eso requiere investigación, productividad, transformación, comercialización, innovación y consumidores dispuestos a reconocer el valor del producto colombiano.
Un aumento del IVA al café tostado debería evaluarse a la luz de esos objetivos. Si la política pública busca fortalecer la agroindustria nacional, necesita explicar por qué encarecer potencialmente su producto transformado constituye una decisión conveniente. Si busca mejorar las finanzas públicas, debe demostrar cuánto espera recaudar y cuáles serían sus costos económicos y sociales. Y si pretende proteger a los pequeños productores, necesita establecer mecanismos concretos para evitar que la nueva carga termine debilitando los proyectos de valor agregado que ellos mismos están desarrollando.
El café no puede convertirse en la salida fácil de cada crisis fiscal
Durante casi doscientos años, el café colombiano ha contribuido a financiar una institucionalidad propia y ha desempeñado un papel determinante en la economía nacional. Ha pagado gravámenes de exportación, ha estado sometido a retenciones físicas, ha participado en mecanismos cambiarios y ha financiado el Fondo Nacional del Café mediante contribuciones sectoriales.
Actualmente, las actividades de producción, transformación y comercialización también interactúan con impuestos generales nacionales y territoriales. No todos estos gravámenes recaen simultáneamente sobre cada productor, ni todos son comparables entre sí. Pero su trayectoria demuestra que la caficultura ha tenido una relación histórica y profunda con las finanzas públicas.
El país tiene derecho a discutir sus necesidades de recaudo. También tiene la responsabilidad de examinar si las soluciones propuestas son compatibles con la protección de sus actividades productivas estratégicas. Gravar el consumo de café tostado no debería convertirse en una decisión tomada exclusivamente por la facilidad administrativa de recaudar sobre un producto de amplia circulación y básico para todos los colombianos.
Porque detrás de una libra de café hay mucho más que una mercancía. Hay familias que han dedicado generaciones a cultivar la tierra, empresarios que han invertido en transformar el producto, trabajadores que dependen de su comercialización y consumidores.
Hay también una historia de aportes económicos al país que merecen ser reconocidos. Y es precisamente esa historia la que hace pertinente preguntarse si el café colombiano necesita una carga tributaria mayor o una política pública que fortalezca su producción, transformación y consumo.
En un país cafetero es fácil gravar lo que más se mueve y consume. Pero el café representa más que un salvavidas para una promesa fiscal del Gobierno cuyo cumplimiento todavía tendría que demostrarse. Es identidad, es historia y es lo que nos representa ante el mundo.
* Pedro Nicolás Aldana Afanador @fraternico. Doctorando en comunicación y periodismo, magíster en investigación en comunicación y periodismo, y magíster en comunicación y educación, Universidad Autónoma de Barcelona (UAB). Docente-investigador, periodista freelance, director y coordinador de proyectos, asesor y consultor.

 Conoce más
-
Carlos Arturo(92784)•08 de noviembre de 2026 – 19:07EEUU hizo estallar el Pacto Mundial del Café, 1989 como anota el columnista ,que fijaba precios y cantidades a exportar, para beneficiarse de precios bajos, lo cual llevó a la quiebra a miles de familias colombianas , que se pasaron obligadamente al turismo ( eje cafetero ) o en el peor de los casos al narcotráfico. Será eso lo que quiere el gobierno al decretar más impuestos para tan importante sector??

