




Escucha este artículo
Audio generado con IA de Google
/

El petróleo Brent llegó la semana pasada a su nivel de cotización internacional más alto desde mayo (superando los USD 116 por barril), en medio de una creciente incertidumbre por una posible nueva escalada en las operaciones militares contra Irán.
En la Casa Blanca el jueves de la semana pasada, el presidente Donald Trump dijo a periodistas que Estados Unidos ha “golpeado” a Irán y amenazó con ir “un poco más allá”, sin dar más detalles. Por su parte, el diario The New York Times informó que EE.UU. e Israel han elaborado planes para reanudar los ataques contra la República Islámica después de las elecciones legislativas estadounidenses, que se realizarán a principios de noviembre.
La posible escalada amenaza con ampliar las hostilidades en torno al estrecho de Ormuz, donde las exportaciones de crudo se han recuperado hasta acercarse a los niveles previos a la guerra.
A pesar de que los volúmenes de tránsito por Ormuz se han ido recuperando de a poco, lo cierto es que el camino hacia una cierta normalidad parece aún distante y pedregoso.
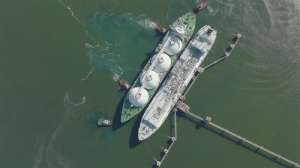
La duración del conflicto con Irán ha ido trasladando los pesos y cargas de la guerra a una amplia lista de canastas logísticas, incluyendo los precios de las navieras (especialmente las de productos energéticos).
De acuerdo con datos de la Agencia Internacional de Energía (AIE), para septiembre, las tasas de los tanqueros llegaron a nivel históricamente altos y para mediados de octubre, aunque se había registrado alguna moderación, seguían siendo más de cinco veces las registradas antes de la guerra.
Este es un asunto preocupante, pues genera una especie de efecto dominó sobre otras partes de la cadena de abastecimiento de combustibles. Pero, a la vez, crea distorsiones en el mercado que terminan por impactar la industria naviera en general y sus varios encadenamientos productivos (tanto entradas y salidas en puerto como las ecuaciones alrededor del aseguramiento de los barcos y sus cargas, por enumerar dos factores).
Típicamente, el precio final del barril de crudo se configura con el costo del petróleo como principal variable. Pero a este hay que sumarle una cifra extra por la logística asociada a su transporte (un valor que perciben refinadores y productores de combustibles).
Antes de la guerra, un barril que salía de Medio Oriente con destino a una refinería en Asia (China o algún país del sudeste, por ejemplo) tenía unos USD 5 asociados a su precio final, correspondientes a costos de transporte. Hoy ese número puede superar cómodamente los USD 37.
El primer dominó que empuja los demás
Los incrementos añadidos por cuenta del transporte se van trasladando a otras partes de la cadena de abastecimiento de combustibles: comienza con los primeros compradores, pero se va esparciendo a refinadoras y, claro, a los productos que salen de ellas.
El mayor impacto lo han sentido las refinerías en Asia, que dependen en buena parte del crudo que sale del Medio Oriente y, en especial, del Golfo Pérsico.
Esto ha llevado a que algunas instalaciones asiáticas hoy estén operando a pérdida, poniendo en entredicho el abastecimiento en algunos lugares e introduciendo problemas extra en toda la cadena.
Para evitar llegar a estos extremos, algunas refinerías han comenzado a adaptarse en sus operaciones, en la medida de lo posible: usando crudos de menor calidad (lo que puede impactar su productividad) o incluso reduciendo su carga para ajustarse a los problemas de inventario. Todo esto, de nuevo, termina por golpear la estabilidad de los productos energéticos.
Los precios de los productos refinados han aumentado aún más rápido, en particular el del diésel.
A principios de octubre, un grupo de países anunció un nuevo plan para liberar 100 millones de barriles de petróleo al mercado mundial con el objetivo de contener las presiones sobre los precios. La medida se suma a la liberación de 400 millones de barriles anunciada a comienzos de este año.
Aun así, esto significa que las reservas mundiales seguirán disminuyendo en los próximos meses, especialmente las de combustibles refinados como el diésel, cuya oferta se ha mantenido excepcionalmente ajustada en las últimas semanas.
“Aunque la presión sobre el crudo es grave, los precios de los combustibles refinados han subido aún más”, señaló el director ejecutivo de Saudi Aramco,
Amin Nasser. “Las reservas de emergencia pueden permitirnos superar un invierno. No pueden solucionar el problema del suministro a largo plazo”.
Gran parte de la presión en los mercados petroleros se concentra en dos sectores específicos: los combustibles refinados y el transporte marítimo.
Los problemas con el transporte en Ormuz han llevado a que, según la AIE, el crudo que sale de Medio Oriente y el Golfo Pérsico se haya comenzado a mover, prioritariamente, a través de dos clases de tanqueros más pequeños de lo regular.
Menor capacidad de transporte no sólo representa problemas por el factor evidente (una disminución en la atención de la demanda), sino que pone presiones extra sobre los tanqueros y las navieras, cuyas ecuaciones de distribución deben ser modificadas para ir acomodando estos cambios.
Los amortiguadores se están agotando
Después de ocho meses de guerra, con variaciones de intensidad y daños económicos, todo el mecanismo de ajuste de la cadena de los combustibles llega a este punto bajo presión y desgastado.
Los principales ejecutivos petroleros advirtieron que el mundo está agotando los mecanismos que han amortiguado el impacto de la guerra con Irán.
Y si bien ha habido picos en la cotización de los precios internacionales del crudo (como el de la semana pasada), lo cierto es que el impacto del conflicto ha sido medianamente razonable, si se tiene en cuenta que bajo los peores escenarios de los modelos de proyecciones el petróleo podría acercarse a los USD 200 por barril.
Esta suerte de moderación en los precios se debe en parte a que productores y consumidores han recurrido prácticamente a todas las herramientas disponibles para compensar la reducción de los flujos. Entre ellas figuran fuertes recortes de la demanda, un aumento del suministro desde otras regiones y grandes liberaciones de reservas estratégicas de petróleo.
“Hay un límite a cuánto pueden seguir absorbiendo esos amortiguadores”, señaló Wael Sawan, director ejecutivo de Shell en un evento en Londres, según reportó en su momento la agencia Bloomberg. “Quizá hayamos mitigado el peor impacto de la crisis, pero solo se puede seguir haciendo eso durante un tiempo antes de que surjan nuevas interrupciones”.
En los primeros días del conflicto, analistas señalaron que, dada la magnitud de las interrupciones, las existencias podrían agotarse en apenas unas semanas. Las medidas adoptadas finalmente evitaron un agotamiento generalizado de los inventarios, aunque algunos de los países más pobres del mundo sí sufrieron impactos sobre la demanda y el suministro.
Los volúmenes de crudo que transitan por Ormuz se están acercando a los niveles previos a la guerra, según ejecutivos presentes en la conferencia. Sin embargo, cada nueva interrupción sigue obligando al mercado a compensar los barriles faltantes por otras vías.
La conclusión es que los nubarrones de nuevas acciones militares en el horizonte pueden terminar por introducir no sólo más incertidumbre, sino presiones sobre tanqueros, precios de transporte, márgenes de refinerías y, en general, el abastecimiento de combustibles en un mundo que ya lleva varios meses tratando de tapar los huecos económicos de la guerra.
💰📈💱 ¿Ya se enteró de las últimas noticias económicas? Lo invitamos a verlas en El Espectador.

 Conoce más
-
Tercio(53826)•27 de octubre de 2026 – 14:05Ellos no pierden nada, es más, ganan y ganan, prefieren los tiempos de guerra…

