





Escucha este artículo
Audio generado con IA de Google
/

El 6 de octubre de 2025, Colombia estrenó Bre-B, el sistema de pagos inmediatos interoperables. Casi un año después, la forma de pagar en el país ha cambiado: para enviar plata ya no es necesario tener la misma entidad financiera ni pedirle tantos datos al destinatario; basta con la famosa “llave”, un término que se volvió cotidiano.
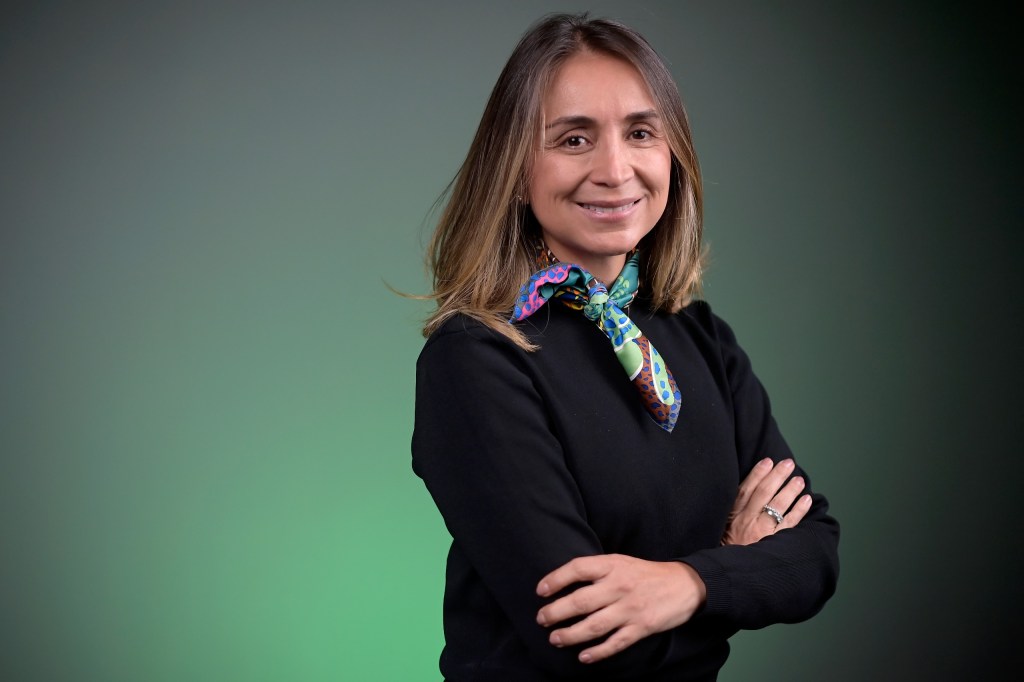
En esta entrevista, Ana María Prieto, directora de Sistemas de Pago del Banco de la República y quien ha liderado la implementación de Bre-B, explica por qué el proceso se considera exitoso e incluso es un ejemplo para otros países, qué se ha aprendido del sistema que procesa ocho millones de transacciones al día y cuál es el siguiente paso.
¿Cuál es el balance que hace el Banco de la República tras el primer año de Bre-B?
Estamos felices con el desempeño del sistema y con la posibilidad de que todos los colombianos podamos hacer pagos inmediatos a cualquier hora del día, cualquier día de la semana. Hoy, 35 millones de colombianos tienen inscrita una llave para poder recibir dinero a través de Bre-B y las transacciones han crecido de una manera significativa: en noviembre de 2025 estábamos procesando 2,5 millones al día y hoy ya estamos haciendo casi ocho millones.
No todos saben qué es Bre-B, pero muchas personas están familiarizadas con el concepto de llave. ¿Cómo funciona el sistema, para quienes todavía no lo conocen?
Bre-B permite recibir o enviar dinero de manera inmediata a cualquier hora y cualquier día de la semana sin importar su entidad financiera. ¿Cómo se hace? Ahí es donde viene el concepto de la llave. Antes, cuando usted hacía una transferencia, necesitaba el número de la cuenta y la entidad financiera de la persona a la que le iba a transferir, mientras que ahora lo único que necesita es la llave.
Hay cinco posibilidades de llave: el celular, la cédula o documento de identidad, el correo electrónico, una combinación de letras y números que me propone mi entidad financiera y, para los comercios, una identificación del comercio. Como cliente, elijo cuál o cuáles quiero utilizar.
¿La participación en Bre-B es la que esperaban?
Hemos tenido mucha más participación de lo esperado, empezando por la acogida de las entidades. Cuando arrancamos la conversación sobre Bre-B teníamos alrededor de 40 entidades, principalmente bancos, y hoy ya tenemos casi 250 participantes, incluyendo cooperativas y fintech.
A la vez, tenemos más de 110 millones de llaves inscritas en el directorio. Y hay un dato que permite dimensionar cómo Bre-B está inmerso en la cotidianidad de los colombianos: el 65 % de las transacciones son inferiores a COP 50.000. Eso significa que el sistema se usa, por ejemplo, para pagar el tinto o para mandar plata entre familiares y amigos. Bre-B superó todas las expectativas.
Hace un año la mayoría de los bancos querían quedarse con el número de celular de sus usuarios, ¿hoy cuál es la llave más famosa?
En ese momento algunos incluso hablaban de “la guerra de las llaves” por el número de celular. Yo creo que fue un acierto desde el diseño del sistema poner cinco opciones porque eso amplió las posibilidades de competir. La ventaja es que, al final, quien toma la decisión es el cliente y puede tener varias en la misma entidad o en diferentes entidades financieras. Ese es otro de los grandes beneficios que nos ha dejado Bre-B: se ha abierto con mayor intensidad la competencia del sistema financiero.
¿Cuáles han sido los logros en este primer año?
El primero es haber logrado la implementación. Esta es una operación compleja, que involucra muchos agentes, y exige coordinación. Es de destacar el liderazgo del Banco de la República desde la regulación, pero también de la industria financiera: aquí los esfuerzos para implementar y ofrecer el servicio son de todos. Hoy tenemos una operación estable que procesa ocho millones de pagos al día, sin incidentes, en tiempo real y 24/7.
El segundo es que estamos conectados. Antes teníamos pagos electrónicos, pero como en “islas”, fragmentados. Bre-B nos mostró que juntos somos mejores que separados, a través de la tecnología y de una infraestructura digital que nos permite conectar a todas las entidades financieras del país. Y el tercero tiene que ver con los beneficios que esto le genera al usuario final. Hemos visto un derroche de innovación y de creatividad por parte de las entidades financieras. Todos los días se anuncian nuevos servicios, funcionalidades, algún valor agregado.
¿Y cuáles han sido los principales retos?
El Banco mantiene mesas de trabajo con toda la industria financiera para identificar los desafíos y poderlos solucionar. El primer año de Bre-B fue de implementar la infraestructura y de conectarnos. Ahora el reto es crecer y lograr una adopción masiva, permanente y escalable.
El segundo desafío tiene que ver con el tema de seguridad porque se pueden presentar posibilidades de fraude para los usuarios o, incluso, aspectos de seguridad en la infraestructura. Seguimos trabajando con la industria financiera para monitorear esas posibles vulnerabilidades y resolverlas muy rápido. Hoy los niveles de fraude en Bre-B son bajos, incluso comparativamente con otros sistemas de pago inmediatos en el mundo.
¿Por qué el Banco de la República está en Bre-B?
Quien le presta el servicio al usuario final es su entidad financiera; sin embargo, lo que permite que todas las entidades estén conectadas, el corazón de Bre-B, es un componente tecnológico que nosotros administramos. El Banco tiene un rol operando la interconexión del sistema y también definiendo todas las reglas para el buen funcionamiento de los pagos.
¿Cuáles son las innovaciones a las que podremos acceder en los próximos meses?
Bre-B arrancó con dos funcionalidades: la de poder mandar plata entre personas y la de pagar en un comercio. De hecho, tuvimos una innovación a lo largo de este año, que fue la introducción de los códigos QR. El avance permitió a los comerciantes no solo recibir el pago dando su llave, sino también con el código QR, bien fuera en un sticker, por ejemplo en la vitrina de una panadería, o en el datáfono, si tienen ese dispositivo habilitado.
La idea es que podamos habilitar muchas más funcionalidades. Soñamos con que una empresa pueda recibir y también enviar sus pagos con Bre-B, por ejemplo, una dispersión de nómina, pago a proveedores, pero también recaudos, pagos recurrentes. Hoy ya hay algunos modelos que se están generando alrededor de Bre-B, pero la intención del Banco es introducir una regulación particular para que las empresas también encuentren en el sistema las puertas abiertas.
¿En cuánto tiempo estaría lista esta regulación?
Esperamos cerrar el año con esa regulación definida. Seguramente tendremos espacios de conversación y discusión con la industria para terminar de afinar los detalles, pero la idea es que en 2027 ya exista esa posibilidad.
¿Cuándo podremos pagar servicios públicos con Bre-B?
Esto hace parte de las discusiones para entender cómo podría darse con interoperabilidad, para que no importe dónde está el recaudador o el usuario. Hay cosas que todavía tenemos que definir: los estándares del campo de referencia, cómo se pone allí el número de la factura de ese servicio que estoy pagando en particular y, sobre todo, cómo hacer que para el usuario sea tremendamente sencillo. Desde octubre del año pasado encontramos la zona Bre-B, donde usted registra su llave o hace sus pagos. La idea es que en ese mismo lugar pueda encontrar los campos adicionales que sean requeridos para, por ejemplo, hacer el pago de un servicio público.
¿Qué tanto han aprovechado Bre-B las personas o los colombianos que viven en el exterior para mandarle dinero a sus familias en Colombia?
Esa es una innovación que se ha venido dando en la etapa más reciente porque los participantes empiezan a encontrar en Bre-B la posibilidad de construir valor. Hay diferentes esquemas y modelos bajo los cuales es intermediario el mercado cambiario y, ya una vez en el territorio, están las autopistas digitales de Bre-B por donde el pago viaja de una manera rápida. Nosotros creemos que muchos más actores se van a sumar a ese pago transfronterizo. El Banco también está explorando otras experiencias para poder, desde Bre-B, facilitar las remesas.
¿Seguirá siendo gratuito para los usuarios el uso de Bre-B?
Esa es nuestra intención. El Banco definió que durante los primeros años de la operación de Bre-B no habría ningún cobro para las entidades participantes, pero a partir del año cuatro y hacia adelante, se definió una tarifa muy eficiente de COP 6,46 por transacción. Seguramente cuando llegue el momento habrá que revisar, pero lo que hemos visto en la experiencia internacional es que los pagos digitales logran insertarse en los modelos de negocio de las entidades financieras de una manera gratuita para el usuario y sostenible en el tiempo, por lo menos para las transacciones entre personas. Es posible que para otros casos de uso sí haya algunas tarifas.
Sobre el tema de seguridad, que es uno de los mayores miedos de los usuarios: ¿cómo lo están enfrentando?
Hemos extremado la colaboración para lograr ese monitoreo y detección rápida frente a incidentes que puedan haberse presentado. Aquí también es muy importante la pedagogía: hay que recordarle al usuario que Bre-B no es una aplicación, no es una entidad financiera y que en ningún momento, para mandar un pago, le van a pedir información adicional o que abra un enlace o que comparta información distinta a la llave.
¿Cuál cree que es la principal lección que ha dejado Bre-B?
El poder de la concertación. Bre-B ha sido uno de los sistemas de pago inmediatos que más rápidamente se ha podido implementar en el mundo. En este caso, desde que el Banco inició la conversación hasta que lo puso en marcha pasaron tres años, que es un tiempo récord. Solamente fue posible por la convicción que tenía el Banco Central de la importancia de los pagos electrónicos para la economía, pero también por la concertación y aprovechar los esfuerzos, el conocimiento y la experiencia del sistema financiero.
Entiendo que Bre-B es ejemplo para sistemas en otros países…
En efecto, Colombia se empieza a volver un referente o un caso de estudio para países que tienen un contexto de mercado similar. Seguramente el ejemplo que más hemos escuchado es el de Brasil, con Pix, que es tremendamente exitoso, pero el desafío de replicarlo en otros países tiene que ver con que en esos lugares ya hay cámaras, sistemas de pagos preexistentes o concentraciones de mercado.
Colombia, en ese sentido, aparece como una alternativa para países como Perú, República Dominicana, Ecuador, Chile, con quienes hemos tenido varios acercamientos para compartir la experiencia. Ahora Bre-B es un referente de la interoperabilidad e interconexión de cámaras.
¿Qué pasó con Drixi, que iba a ser la cámara pública creada por el Banco?
Estamos finalizando la implementación, pero sobre todo evaluando, con toda la evolución que ha tenido el mercado, cuál será su rol en un ecosistema que ya tiene seis rieles conectados. Esa evaluación tomará unos meses más.
💰📈💱 ¿Ya se enteró de las últimas noticias económicas? Lo invitamos a verlas en El Espectador.

 Conoce más
-
MARIA(2246)•14 de septiembre de 2026 – 19:23Bre-b es excelente. El pero, los bancos no permiten más de 3 millones de pesos diarios, cuando tengo entendido que se puede hasta 10 millones.
-
José Luis(jx49o)•14 de septiembre de 2026 – 05:41Genial 😁. Hace poco aprendí el uso de las llaves desde la cuenta de mi entidad financiera 🔑 , y aprecio la facilidad y seguridad (hasta ahora, y espero que continúe así) que tiene este sistema. Claro que el dinero físico se sigue utilizando 💰, pero en mi caso, las transacciones virtuales con otras herramientas como PSE, PayPal o PayU, ya son de obligatorio uso en mi cotidianidad.