





Escucha este artículo
Audio generado con IA de Google
/

En 2026, el sector asegurador ha sido clave para Colombia. Muestra de ello es el papel que ha jugado en medio de la crisis causada por el terremoto. Según los datos más recientes de la Federación de Aseguradores Colombianos (Fasecolda), las aseguradoras han recibido más de 92.300 reclamaciones, cuyo valor asegurado asciende a COP 5,75 billones, de los cuales ya se han realizado pagos por COP 401.000 millones.
Estos no son subsidios, donaciones ni ayudas humanitarias. Es la maquinaria de los seguros funcionando. Es el derecho que tienen millones de asegurados a recibir la indemnización por la que han pagado primas durante años. Es la muestra de que los seguros no son un gasto, sino una herramienta de protección financiera.
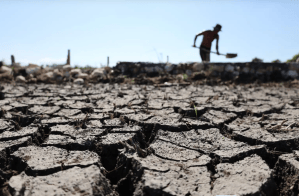
Más allá del terremoto, el papel del sector asegurador seguirá siendo clave en lo que resta del año, teniendo en cuenta los efectos asociados al fenómeno de El Niño. La temporada de sequía representa riesgos para el riego de los cultivos y aumenta la posibilidad de incendios. Para hacer frente a esto, la industria aseguradora cuenta en su portafolio con productos como los seguros paramétricos y los seguros contra incendios.
En entrevista con El Espectador, el presidente ejecutivo de Fasecolda, Gustavo Morales, explica en qué consisten estos seguros, cómo se activan las pólizas y cuáles son las principales brechas de aseguramiento que persisten en el país.
¿Qué es un seguro paramétrico y en qué se diferencia de los demás?
Es aquel en el que el pago de la indemnización no depende de la valoración de un daño o pérdida específica, sino de que se cumpla un parámetro o índice objetivo previamente definido en la póliza, por ejemplo, un nivel de lluvia, una temperatura o un índice de vegetación satelital. En el seguro tradicional, el asegurador indemniza con base en la pérdida real sufrida, lo cual requiere un proceso de inspección, peritaje y ajuste del siniestro. En el paramétrico, en cambio, el “gatillo” de pago es el índice mismo: si se alcanza o se supera el umbral establecido, opera el pago, independientemente de si hubo o no una pérdida económica exactamente proporcional a ese nivel.
¿Podría poner un ejemplo concreto?
Supongamos una póliza de exceso o déficit de precipitación para un cultivo, en la que se define que si la lluvia acumulada en una estación meteorológica de referencia cae por debajo (o supera) un umbral determinado durante una ventana de tiempo específica, se activa la cobertura. Si la lluvia registrada alcanza ese nivel, la aseguradora verifica el dato con la fuente de información pactada (estación meteorológica, satélite, etc.) y, en cuestión de días, procede al pago de la compensación, sin necesidad de visitar el predio ni de tasar el daño.
El monto y los plazos exactos dependen de la cobertura contratada y de la metodología de medición definida para cada producto.
¿Quién mide o certifica que se cumplió ese parámetro?
La medición la realiza un tercero independiente, cuya fuente de datos queda establecida contractualmente desde el inicio de la póliza (por ejemplo, estaciones del IDEAM, redes meteorológicas privadas o proveedores de información satelital). Al fijarse de antemano cuál es la fuente válida y la metodología de medición del índice, se reduce sustancialmente el margen de discusión en torno a la valoración del daño.
¿Cuántas pólizas de seguros paramétricos hay activas en Colombia?
Desde 2018, el mercado colombiano ha registrado un crecimiento sostenido de los seguros paramétricos, principalmente en el ramo agropecuario: nueve de las diez compañías que comercializan estas pólizas ya cuentan con al menos un producto paramétrico desarrollado o en proceso de aprobación.
Fasecolda no dispone de cifras consolidadas sobre el número de pólizas o el valor de las primas de esta modalidad en todo el mercado, debido a que aún no se reportan de forma desagregada. Sin embargo, existen cifras aproximadas de las pólizas paramétricas beneficiarias del Incentivo al Seguro Agropecuario (ISA). Según la información de Finagro hay cerca de 34.809 unidades aseguradas, por un valor asegurado de COP 151.400 millones y primas por COP 23.900 millones.
A esto se suma el piloto departamental de seguro paramétrico contra sequía y exceso de lluvia, lanzado en agosto de 2026 por el Ministerio de Agricultura y Desarrollo Rural y Finagro, con apoyo del PNUD y La Previsora Seguros. Es la primera vez que gobiernos regionales adquieren directamente este tipo de seguros, y Colombia es el único país que ha cofinanciado una iniciativa así con presupuesto nacional. Cubre a 14.404 pequeños productores en 72 municipios de Córdoba, Sucre, Chocó, Cundinamarca y Meta, con una suma asegurada aproximada de COP 4,6 millones por productor.
Esta ampliación busca cerrar la brecha territorial: las zonas rurales dispersas y con menor infraestructura de medición climática han sido, históricamente, las más desprotegidas.
¿Qué frena una mayor penetración de estos seguros en Colombia?
Es una combinación de varios factores: En primer lugar está el desconocimiento: buena parte de los productores, entidades territoriales y del público general no conoce el funcionamiento de este tipo de productos ni su diferencia frente al seguro tradicional.
También está la limitada disponibilidad y densidad de estaciones meteorológicas confiables en varias zonas rurales, lo que dificulta el diseño de índices robustos. A esto se suma que, aunque el seguro paramétrico suele ser más ágil, la prima sigue representando un costo para algunos productores de pequeña escala, de ahí la importancia de incentivos como el ISA.
En conjunto, estos factores explican por qué la penetración, si bien creciente, sigue siendo baja frente al tamaño del sector agropecuario y frente a la exposición climática del país.
Ante incendios forestales y la llegada de El Niño, ¿qué tipo de seguros pueden proteger hogares, empresas, cultivos o infraestructura?
Para hogares y empresas, la cobertura de incendio normalmente está incluida dentro de pólizas de seguro de propiedad (hogar, todo riesgo, riesgos nombrados) que amparan daños materiales causados por fuego.
Para el sector agropecuario, existen tanto seguros tradicionales de cultivos como productos paramétricos de exceso o déficit de precipitación, que resultan particularmente relevantes en un escenario de sequía prolongada asociado a El Niño.
Para infraestructura, dependiendo del activo, pueden aplicar pólizas todo riesgo de daños materiales o, en algunos casos, productos paramétricos diseñados a la medida del riesgo climático específico.
¿Qué tendría que hacer hoy una persona o empresa que está en una zona de alto riesgo de incendios?
Lo primero es no esperar a que se declare la alerta o la emergencia, lo recomendable es revisar con su aseguradora o intermediario si su póliza de hogar, empresa o cultivo incluye cobertura de incendio, verificar los valores asegurados (que estén actualizados y no subestimados) y, en el caso de predios rurales, asegurarse de que la información catastral y de ubicación esté correctamente reportada, dado que esto incide directamente en la validez de la cobertura.
¿Qué errores cometen con más frecuencia los asegurados al reclamar, que terminan retrasando el pago?
En el seguro tradicional, los retrasos suelen estar asociados a demoras en el aviso del siniestro, documentación incompleta o inconsistente, y a la necesidad de coordinar visitas de inspección o ajuste, especialmente en zonas rurales de difícil acceso.
¿Cuándo procede un pago automático y cuándo es necesario evaluar los daños?
El pago automático procede exclusivamente en productos paramétricos, donde el disparador es el cumplimiento de un índice objetivo verificado por un tercero, sin necesidad de evaluar el daño real. En los seguros tradicionales, siempre es necesaria una evaluación de los daños, mediante inspección, peritaje o ajuste, antes de definir el monto de la indemnización, ya que el pago busca indemnizar la pérdida efectivamente sufrida.
¿Qué hacer antes de que ocurra un siniestro?
La clave es revisar la póliza antes del evento, no después. Es importante confirmar con la aseguradora o el intermediario qué riesgos están efectivamente cubiertos y cuáles no —por ejemplo, si el incendio forestal está amparado bajo la póliza de propiedad o si requeriría otro producto—, verificar que los valores asegurados reflejen el valor real del bien, cultivo o infraestructura, y, en el caso de seguros paramétricos, entender exactamente qué parámetro, disparador y fuente de medición activan el pago. Hacer esta revisión con anticipación, y no esperar a que la emergencia ya esté en curso, es lo que permite que la cobertura responda como el asegurado espera.
💰📈💱 ¿Ya se enteró de las últimas noticias económicas? Lo invitamos a verlas en El Espectador.


 Conoce más

