




Escucha este artículo
Audio generado con IA de Google
/

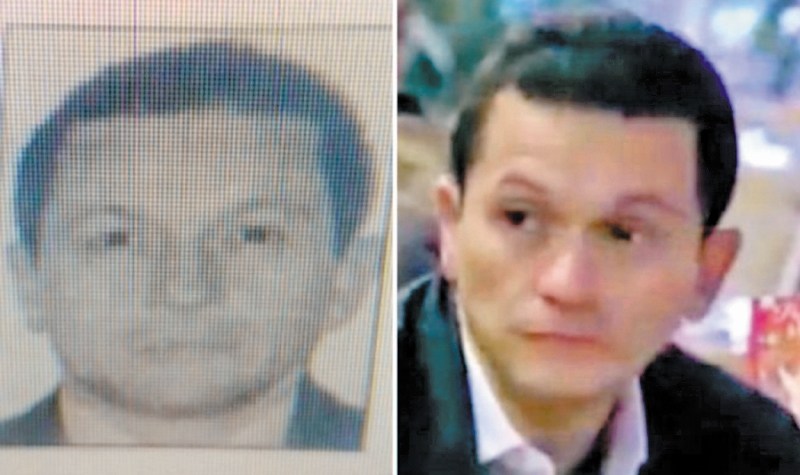
El próximo martes 13 de octubre se reanudarán las audiencias preparatorias del juicio contra Guillermo León Acevedo Giraldo, conocido en los expedientes judiciales como “Memo Fantasma”. Desde junio de 2021, la Fiscalía lo investiga como el supuesto encargado de lavar el dinero del Bloque Central Bolívar de las Autodefensas Unidas de Colombia (AUC), estructura que estuvo al mando de Carlos Mario Jiménez Naranjo, alias “Macaco”. Acevedo, de 53 años, niega tajantemente esos señalamientos y asegura que su patrimonio proviene de negocios legales en el sector de la construcción en España y Colombia.
Ahora, una decisión del Tribunal Administrativo de Cundinamarca puso nuevamente bajo la lupa el origen y el tamaño de esa fortuna. La justicia concluyó que Acevedo presentó una declaración de renta que no reflejaba todos sus recursos: mientras en 2019 reportó un impuesto a cargo de apenas COP 13 millones, una revisión posterior de la DIAN elevó la cuenta a COP 2.637 millones. La entidad encontró que había omitido al menos COP 3.000 millones en efectivo y recursos registrados en dos de sus empresas. Además, lo sancionó con COP 1.709 millones por declarar información incorrecta.
Para llegar a esa conclusión, la DIAN utilizó documentos y hallazgos obtenidos por la Fiscalía en el proceso penal por lavado de activos en contra de Acevedo Giraldo, un argumento que fue criticado por la defensa del empresario. Esa investigación sostiene que varias de sus empresas habrían servido para dar apariencia de legalidad a recursos provenientes del narcoparamilitarismo. Así, aunque se trata de dos procesos distintos, ambos convergen en una misma discusión: Acevedo afirma que construyó legalmente su fortuna, mientras las autoridades encontraron dinero que no había reportado y que la Fiscalía vincula con las finanzas de las AUC.
Según la investigación en su contra, la dimensión de su fortuna ha sido objeto de cálculos distintos. La Fiscalía ha identificado activos de Acevedo Giraldo por cerca de US $18 millones, mientras que una investigación de InSight Crime rastreó propiedades e inversiones avaluadas en más de US $30 millones. Según ese portal, buena parte de esos bienes figuran a nombre de su madre, Margoth de Jesús Ramírez Giraldo, y de su abuela, María Enriqueta Ramírez, quienes también fueron acusadas dentro del proceso penal y enfrentar cargos por lavado de activos y concierto para delinquir.
Acevedo intentó tumbar las decisiones de la DIAN mediante una demanda presentada en 2023. Sin embargo, El Espectador conoció que el Tribunal Administrativo de Cundinamarca rechazó sus pretensiones en una sentencia de 64 páginas y concluyó que la entidad tributaria podía apoyarse en las pruebas del expediente penal. Además, que el nuevo cálculo de su declaración de renta es correcto, lo que en palabras sencilla significa que Acevedo sí habría ocultado sus bienes ante la entidad recaudadora de impuestos. Su defensa ya presentó una apelación ante el Consejo de Estado, que apenas empieza la revisión de los documentos del caso.
La génesis del caso
En 2019, cuando Acevedo era conocido como un empresario del sector inmobiliario, presentó su declaración de renta de 2018. En ella le advirtió a la DIAN que, aunque tenía negocios en Colombia, la mayoría de sus empresas estaban en España, donde residía. Bajo ese argumento, que fue aceptado por la DIAN, Acevedo pagó solamente COP 13 millones en impuestos. En ese momento, ninguna autoridad en Colombia tenía alguna sospecha de los presuntos lazos con la cúpula paramilitar. Solo fue hasta marzo de 2020, cuando un reportaje del portal periodístico Insigth Crime lo vinculó como un hombre clave en la estructura criminal de Carlos Castaño.
En octubre de 2021, cuando llevaba cuatro meses detenido preventivamente, la DIAN puso bajo la lupa su declaración de renta de 2018 y empezó a recalcular cuánto debía pagar Acevedo en impuestos. Para hacerlo, la entidad se apoyó en información obtenida por la Fiscalía durante la investigación que se hizo pública en junio de ese año, tras su captura e imputación por lavado de activos. El nuevo cálculo elevó a COP 2.637 millones el valor total a pagar, frente a los COP 13 millones que había declarado inicialmente. Entre los elementos que sustentaron ese incremento estuvo el hallazgo de COP 1.000 millones en efectivo que no habrían sido declarados y que fueron encontrados por la Fiscalía durante un allanamiento de un inmueble de Acevedo en Colombia.
La DIAN también incluyó cerca de COP 2.000 millones encontrados por los investigadores del CTI de la Fiscalía en Sipres Asociados SAS y Grupo Acem SAS, dos empresas vinculadas con Acevedo que tampoco habían sido reportados inicialmente. Para la Fiscalía, estas compañías, junto con otras tres sociedades constituidas en Colombia, habrían integrado una red transnacional destinada a lavar recursos provenientes del narcoparamilitarismo. La DIAN no determinó que el dinero tuviera origen criminal, pero sí concluyó que Acevedo omitió recursos relevantes en su declaración. Por esa inexactitud, además del impuesto de COP 2.637 millones, le impuso una sanción de COP 1.709 millones. La cuenta total de sus impuestos ascendió así a COP 4.346 millones.
Los argumentos de “Memo Fantasma” y la decisión del tribunal
Su defensa cuestionó el uso de información proveniente de la Fiscalía, alegando que las pruebas habían sido trasladadas irregularmente al proceso tributario y que fueron obtenidas “contra su voluntad y dentro de un proceso penal”. Según la defensa, ese expediente investigaba posibles ingresos o patrimonio sin distinguir necesariamente entre recursos de fuente nacional y extranjera. “Se trata de pruebas que reposan en un proceso penal pero que aún no han surtido, en dicho proceso, la valoración respectiva por parte de un juez de conocimiento. Esos documentos incorporados carecen de todo valor probatorio, adicionalmente carecen de firma”, sostuvo su abogado.
El Tribunal Administrativo de Cundinamarca concluyó de forma unánime que la DIAN sí podía utilizar información obtenida en la investigación penal, pues sus facultades de fiscalización le permiten adelantar las diligencias necesarias para verificar las declaraciones y determinar correctamente los impuestos. Los magistrados señalaron que el traslado de pruebas es válido cuando se garantiza al contribuyente la posibilidad de controvertirlas, incluso “si no fueron hechas con su participación en el proceso de origen”. En este caso, consideraron que Acevedo conoció los documentos y tuvo oportunidad de cuestionarlos durante el trámite tributario.
Acevedo Giraldo también alegó en su demanda que los ingresos provenientes de servicios de consultoría prestados desde España por sus empresas debían considerarse de fuente extranjera y, por tanto, no podían ser gravados en Colombia, como lo hizo la DIAN en 2021, cuando recalculó su declaración de renta. La defensa también cuestionó la sanción de COP 100 millones que le impuso la DIAN por entregar información de manera tardía luego de que, en octubre de 2021, abriera la investigación sobre su declaración de renta de 2018. Su abogado argumentó que, en ese momento, su cliente se encontraba preso y que, por esa razón, “no pudo responder oportunamente”.
Los magistrados encontraron que la DIAN conocía de su privación de la libertad en la cárcel La Modelo de Bogotá y que envió el documento al centro de reclusión de máxima seguridad con apoyo del Instituto Nacional Penitenciario y Carcelario (Inpec), entidad encargada de la custodia de la población de las personas detenidas en Colombia. Según la sentencia, Acevedo “se rehusó a recibirla” y posteriormente recibió el requerimiento por correo electrónico, desde el cual finalmente entregó la información tributaria solicitada el 26 de octubre de 2022. Por ello, la Sala concluyó que no podía alegarse una falta de notificación y sostuvo que la DIAN “actuó conforme a derecho y garantizó el debido proceso”.
El patrimonio de “Memo Fantasma”
Como parte del proceso penal contra de Acevedo Giraldo, la Fiscalía ordenó en junio de 2021 decomisar varias de sus propiedades, entre ellas, 17 predios urbanos, tres establecimientos de comercio, siete sociedades, dos vehículos, 31 cuentas bancarias y varias acciones en empresas. El Tribunal Superior de Bucaramanga impuso medidas cautelares sobre esos bienes y en diciembre de ese mismo año a la Corte Suprema de Justicia llegó una particular petición de la abogada de Rodrigo Pérez Alzate, alias “Julián Bolívar”, exjefe paramilitar del Bloque Central Bolívar de las AUC. En ella, el exparamilitar señaló que esos inmuebles no se les podía imponer medidas cautelares por una razón: no está probado que Guillermo León Acevedo sea la misma persona que “Memo Fantasma”.
Además, señaló que esos bienes, destinados a la reparación de las víctimas, tampoco podían pasar a control del Estado. Sin embargo, la Corte Suprema dejó en firme la decisión del Tribunal y aclaró que no entendía cuál era el interés del exparamilitar en el caso de “Memo Fantasma”, y “tampoco se entendía la intención de frenar las medidas cautelares sobre los bienes que serán usados para la reparación de las víctimas”. Lo particular de esta solicitud es que “Julián Bolívar” fue uno de los primeros en declarar contra “Memo Fantasma”. Entre 2015 y 2020, este exjefe parmailitar le dijo a la Fiscalía que lo conocía dese 1998 y que era reconocido en el bajo mundo desde la época de Pablo Escobar.
Así mismo, dijo que era un hombre muy cercano a los hermanos Castaño y que lo vio reunido con alias “Danielito”, jefe de la Oficina de Envigado. Sin embargo, todavía no es claro por qué le dijo a la Corte Suprema por qué considera que no es claro si “Memo Fantasma” es Guillermo Acevedo Giraldo. En esta historia de exjefes del paramilitarismo, testaferros y fortunas, en agosto de 2023 ocurrió otro episodio relacionado con el patrimonio del señalado lavador de plata de los paramilitares. Este diario contó que “Memo Fantasma” había solicitado al Tribunal Superior de Bogotá que no incluyera un bien que estaba a su nombre al fondo de reparación de víctimas.
Se trata de un parqueadero ubicado en el exclusivo sector del Poblado en Medellín y que había sido señalado por alias “Macaco” como un inmueble que era parte del Bloque Central Bolívar. Sin embargo, en enero de 2025, sin explicación alguna, uno de los abogados de “Memo Fantasma” retiró esa solicitud y desde entonces no ha vuelto a insistir en la titularidad de ese inmueble. Por lo pronto, el abogado de Acevedo presentó un documento de 48 páginas para apelar ante el Consejo de Estado la decisión que acaba de tomar el Tribunal Administrativo de Cundinamarca sobre la declaración de renta de quien es señalado como un hombre clave de los paramilitares.
La defensa de Acevedo cuestionó el uso de pruebas del proceso penal, sostuvo que algunos ingresos provenían de España y alegó que su detención le impidió responder a tiempo. El Tribunal rechazó esos argumentos y concluyó que la DIAN podía utilizar la información de la Fiscalía, pues Acevedo tuvo oportunidad de controvertirla, y determinó que fue debidamente notificado. Para los magistrados, la entidad respetó el debido proceso. El Espectador buscó la posición de su defensa, pero no obtuvo respuesta. Entretanto, fuentes del caso señalaron que el juicio por lavado de activos, en el que se discutirá el presunto origen paramilitar de su fortuna, comenzaría en el primer semestre de 2027.
Para conocer más sobre justicia, seguridad y derechos humanos, visite la sección Judicial de El Espectador.

 Conoce más
-
Álamo(88990)•Hace 1 hora¡Cabal y ubérrimo desangre! Pero falta que cante la socia Martuchis…