





Escucha este artículo
Audio generado con IA de Google
/

Bre-B se ha convertido en la llave maestra de los pagos en Colombia. Hace un año, el país estrenó el sistema: el Banco de la República prometió que la forma de enviar plata cambiaría para siempre y las entidades financieras estaban haciendo pedagogía para que todos entendiéramos qué era una llave y cómo, con solo un código, sería posible mandar plata al instante, a cualquier hora y sin importar el banco de la persona que recibe.
Es probable que usted haga parte de las más de 36 millones de personas que han registrado al menos una llave en el sistema y también que le haya mandado a alguien dinero usando una llave. En el primer año, se hicieron más de 1.700 millones de transacciones en Bre-B que suman COP 262 billones. El sistema de pagos inmediatos que lidera el Banco de la República se metió en el día a día de los colombianos: el 62 % de las transacciones es inferior a los COP 50.000 y el monto promedio está en casi COP 150.000. Eso quiere decir que Bre-B se está usando en la cotidianidad, por ejemplo, para pagar el almuerzo, el tinto o los materiales en la papelería.
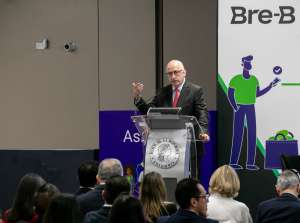
Tras revisar los resultados del primer año, Leonardo Villar, gerente del Banco de la República, aseguró que “las mayores oportunidades de Bre-B están por delante”. El objetivo es ampliar los casos de uso, profundizar la interoperabilidad del sistema y fortalecer la inclusión financiera. El gerente destacó que el porcentaje de la población que usa efectivo como principal instrumento en sus pagos habituales bajó de 90 % en 2019 a 66 % en 2026, de acuerdo con una encuesta que realiza el Emisor. Para Villar, Bre-B ha sido y seguirá siendo clave en este proceso.
Le recomendamos: Bre-B y las llaves: lo que viene para el sistema que transformó los pagos en Colombia
Lo que viene para Bre-B
Bre-B arrancó con dos funcionalidades: la de poder mandar plata entre personas y la de pagar en un comercio. En una entrevista reciente con El Espectador, Ana María Prieto, directora de Sistemas de Pago del Banco de la República, explicó que en los primeros 12 meses el sistema ya ha tenido innovaciones, por ejemplo, la introducción de los códigos QR. “El avance permitió a los comerciantes no solo recibir el pago dando su llave, sino también con el código QR, bien fuera en un sticker, por ejemplo en la vitrina de una panadería, o en el datáfono, si tienen ese dispositivo habilitado”, explicó.
Ahora hay que dar el siguiente paso. El Banco publicó para comentarios una propuesta regulatoria para habilitar nuevos casos de uso y facilitar la innovación. “Soñamos con que una empresa pueda recibir y también enviar sus pagos con Bre-B, por ejemplo, una dispersión de nómina, pago a proveedores, pero también recaudos, pagos recurrentes”, dijo Prieto. La intención es que la regulación quede lista a principios de 2027. Mientras tanto, algunos actores privados ya están avanzando en nuevas funcionalidades, que incluyen, por ejemplo, el pago de servicios públicos, transporte público e incluso aportes a pensiones voluntarias.
Bre-B tiene el potencial de seguir facilitando la vida de los colombianos. Ana María Cadena, secretaria de Hacienda de Bogotá, explicó que en 2018 el 30 % del recaudo tributario se hacía por canales digitales, ahora es el 70 %. Para la funcionaria es fundamental hacer que el pago sea cada vez más fácil y seguro. “Veo en Bre-B una alternativa que nos permitiría seguir avanzando en la promesa de valor que tenemos que darle a los contribuyentes”, afirmó. También planteó la posibilidad de usar Bre-B para pagar el Ingreso Mínimo Garantizado, la transferencia que llega a hogares pobres y vulnerables en la capital.
De hecho, María Fernanda Cortés, directora de Transferencias Monetarias de Prosperidad Social, explicó que fortalecer el sistema de pagos inmediatos le permitiría al Estado ahorrar recursos que hoy se usan para hacerle llegar las ayudas a los beneficiarios de transferencias monetarias. Esa plata se podría destinar a más subsidios.
Hasta ahora el balance, como reconocieron este martes distintos actores del sistema en el foro “Un año transformando los pagos en Colombia”, es positivo. Villar destacó el potencial de Bre-B frente al crecimiento y penetración de otros sistemas de pagos a nivel mundial. En el primer año completo de operación, se hicieron en promedio 35,5 pagos per cápita. La cifra está por debajo de la de Pix, de Brasil, pero supera lo alcanzado por los sistemas de Australia, Tailandia, México e India.
La directora de Sistemas de Pago del Banco de la República explicó que Colombia se ha vuelto un referente o un caso de estudio para países como Perú, República Dominicana, Ecuador y Chile. Pix es el sistema de pagos más sonado, pero replicarlo es difícil para lugares en los que, como es el caso de Colombia, ya había sistemas de pagos.
Para que Bre-B viera la luz, fue necesaria una estrecha colaboración público-privada. El núcleo del sistema es público, operado por el Banco de la República, pero allí se conectan privados que se encargan de procesar los pagos. Las entidades financieras, como bancos y cooperativas, pueden elegir cualquiera de las seis opciones que existen actualmente (ACH, Redeban, Visionamos, Credibanco, Servibanca y GOU Payments) para entrar al sistema. En cambio, en Brasil, las entidades financieras se conectan de forma obligatoria al riel público de Pix, que es el único que existe.
Inicialmente, se planteó la creación de Drixi, que sería un riel público. Pero este martes Villar reconoció que el Banco está pensando qué hacer, considerando que el desarrollo ha sido “sorprendentemente positivo” y ya hay seis actores “participando e innovando en el sistema”. Si bien afirmó que hay posibilidades de desarrollar la cámara pública, también dijo que se debe replantear cuál sería su papel.
El éxito de Bre-B, sostiene Villar, estuvo en construir aprovechando los avances que ya existían, pero con un marco regulatorio que exigía una experiencia de usuario unificada y que permitió el acceso de muchos actores. Antes, cerca de 25 entidades participaban en esquemas de pagos inmediatos, ahora están conectadas 245 entidades, incluyendo 172 cooperativas.
Uno de los grandes aciertos, agregó el gerente, fueron las llaves, ese código único que identifica las cuentas, porque facilitaron la adopción masiva del sistema. Al principio los bancos querían quedarse con el número de celular, lo que se llamó “la guerra de las llaves”, pero ahora las cifras demuestran que las más usadas son las alfanuméricas.

Los retos del sistema
Uno de los retos, según Villar, es fortalecer la resiliencia operativa y gestionar eventos de indisponibilidad. En palabras sencillas, la caída de un participante, por ejemplo de un banco, afecta a todo el sistema, de ahí la necesidad de definir niveles de servicio y establecer protocolos para gestionar las eventualidades.
Para Gustavo Vega, presidente de ACH Colombia, aunque cada sistema tiene un monitoreo y trabaja en prevención de fraude, es clave hacer una ruta de trabajo para enfrentar la situación como industria.
“Seguimos trabajando con la industria financiera para monitorear esas posibles vulnerabilidades y resolverlas muy rápido. Hoy los niveles de fraude en Bre-B son bajos, incluso comparativamente con otros sistemas de pago inmediatos en el mundo”, dijo Prieto a El Espectador.
Para prevenir el fraude la pedagogía es fundamental. La directora recordó que Bre-B no es una aplicación y no es una entidad financiera. En ningún momento, para mandar un pago, se les pide a los usuarios información distinta a la llave o que abran un enlace. Si le llegan mensajes de texto o correos, no dé clic.
Marcela Torres, gerente general de Nu Colombia, dijo que para poder profundizar los beneficios de Bre-B se necesitan otras medidas, incluyendo que se cumpla la ley que estableció que todas las cuentas de un usuario deben estar libres de 4 x 1.000 hasta que se supere el tope de transacciones mensuales de 350 unidades de valor tributario (UVT). Actualmente, cada usuario puede tener solo una cuenta exenta de esta obligación y en dicha cuenta también se cobra si se supera el tope.
En contexto: Cambio que estableció la ley para el 4 x 1.000 sigue en veremos: ¿qué hay detrás?
Fortalecer la confianza en el sistema, acercarlo a las zonas más apartadas del país y fortalecer la pedagogía son otros retos. Bre-B tiene mucho camino por delante. Por ahora, no se puede perder de vista, como resaltaron varios de los asistentes al foro, que es la innovación financiera más importante del país en los últimos años. En palabras de María Lorena Gutiérrez, presidenta de Grupo Aval, este sistema “es una apuesta de país”.


 Conoce más
-
ROBERTO FERNANDEZ MAESTRE(76275)•07 de octubre de 2026 – 12:25BreB es excelente por su rapidez y porque se ahorra el usuario los cargos que se hacian por depositar en cuentas de un banco diferenteal nuestro

