




Escucha este artículo
Audio generado con IA de Google
/

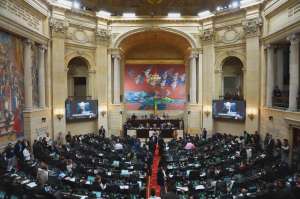
La plenaria de la Cámara de Representantes sigue debatiendo y votando las proposiciones que la Corte Constitucional le ordenó tramitar para subsanar vicios de trámite en la aprobación de la reforma pensional. En agosto, el alto tribunal avaló la mayor parte de la iniciativa, pero devolvió algunos componentes del articulado que, argumentó, no se debatieron.
En junio de 2025, la Cámara volvió a debatir y aprobar la proposición con la que, en junio de 2024, la plenaria había decidido acoger el texto de la reforma pensional aprobado por el Senado. Sin embargo, la Corte Constitucional encontró que, durante esa sesión de subsanación, quedaron sin tramitar proposiciones de varios representantes para modificar o adicionar nueve artículos.
El plazo para que la Cámara corrija los errores de trámite vence el jueves 29 de octubre. La mesa directiva de la corporación le pidió 30 días adicionales a la Corte Constitucional, pero hasta el momento no hay una respuesta. En la noche del martes la plenaria ya negó tres proposiciones (las de los artículos 11, 14 y 19). Este miércoles continúa el debate de las proposiciones a los artículos 23, 36, 63, 84, 92 y 93 y una para incluir un artículo nuevo.
Vea en esta tabla de qué se trata cada proposición:
Plenaria debate beneficio de semanas para mujeres con hijos
La reforma pensional establece que a las mujeres que cumplan el requisito de edad, pero no tengan las suficientes semanas para pensionarse, se les podrá descontar 50 semanas por cada hijo nacido hasta tres hijos, es decir, 150 semanas máximo. Este es un reconocimiento a las labores de cuidado.
Tal como está la reforma hoy, algunas mujeres podrían pensionarse con 850 semanas, considerando que el requisito mínimo de semanas para ellas está bajando año a año y llegará a 1.000 en 2036.
La proposición al artículo 36 busca que con la reducción por hijo las mujeres puedan pensionarse con mínimo 1.000 semanas y no con 850 semanas.
El representante Víctor Manuel Salcedo (Partido de la U) defendió que es necesario velar por la sostenibilidad fiscal del sistema. "El rango de las 1.000 semanas definidas por la Corte, que el alto tribunal describió como razonable y justo, ya es importante para disminuir la cotización", aseguró.
Cámara negó cambios a las comisiones de los fondos privados
Después de que varios representantes argumentaron que aprobar las proposiciones pone en riesgo la reforma pensional, por la necesidad de conciliar con el Senado, la plenaria negó el cambio en las comisiones a los fondos privados.
100 representantes votaron en contra de la proposición y solo ocho votaron por aprobarla. La senadora Pedraza propuso la radicación de un proyecto de ley para ajustar ese parágrafo.
Jennifer Pedraza defiende cambios en las comisiones de los fondos
Jennifer Pedraza, hoy senadora, presentó una proposición cuando era representante a la Cámara para eliminar un parágrafo transitorio que estableció la comisión de las administradoras de fondos de pensiones (AFP) sobre los activos administrados. La congresista defendió que este fue un "mico" en el proyecto que no pudo eliminarse porque se acogió el texto del Senado.
En abril de 2024, cuando la plenaria del Senado debatía la reforma en su segundo debate, sin saber que tendría la última palabra sobre el proyecto (porque la Cámara lo acogió), aprobó dos proposiciones que modificaron el artículo 23, asegurando para los fondos privados una comisión de 0,7 % sobre los recursos que administran.
Actualmente, las comisiones se cobran sobre el flujo, es decir, sobre el dinero que entra a los fondos por las cotizaciones. Las AFP han defendido que si la reforma mantiene solo la comisión por flujo, podrían quebrar porque lo aprobado indica que todos los trabajadores cotizarán hasta por 2,3 salarios mínimos en Colpensiones y si ganan más de ese monto cotizarán por el excedente en los fondos. De ahí que Asofondos sostiene que se necesita una comisión sobre el total de recursos que seguirán administrando los fondos privados.
Sin embargo, Pedraza, como en su momento también argumentaron otros congresistas, defiende que los fondos quedaron con doble comisión. Su propuesta es eliminar el parágrafo que estableció una comisión de 0,7 % sobre los recursos que administran.
En contexto: Así se armó el billonario “mico” de la pensional por el que todos se lavan las manos
El representante Alfredo Mondragón (Pacto Histórico) explicó que aunque en su momento hubo críticas, después se estableció un acuerdo que se publicó como decreto reglamentario, para que la comisión del 0,7 % fuera un tope. "Arrancamos con el 0,55 % hasta 2029, 0,60 % hasta 2035, 0,65 % hasta 2040 y el 0,7 % después de 2041. Además, se dejó explícito que se cobra solo sobre rendimientos y nunca sobre capital, es decir, sobre todos los activos, que se excluye a los que entran en transición, la garantía de pensión mínima y los de retiro programado y reserva. Con eso la base disminuye", explicó.
Mondragón sostiene que hacer ajustes en la reforma, en este punto, implicará conciliación en Senado, con el riesgo de perder los acuerdos alcanzados.
Las claves de la reforma pensional
El sistema de pilares busca aumentar la cobertura en un país en el que solo se pensiona una de cada cuatro personas mayores. La propuesta incluye la creación del pilar solidario, que entregará una renta básica solidaria (cerca de COP 230.000) a las personas mayores sin pensión, y el semicontributivo, que ofrecerá una renta vitalicia para quienes cotizaron al sistema entre 300 y 1.000 semanas.
El proyecto incluye otros mecanismos para aumentar la cobertura del sistema, como la prestación anticipada, para que las mujeres con 62 años y los hombres con 65 años que tengan más de 1.000 semanas se puedan pensionar y se les siga descontando de la mesada el valor equivalente a las cotizaciones faltantes.
Otra de las grandes transformaciones que trae la reforma es la eliminación de la competencia entre Colpensiones y los fondos privados, un ajuste que eliminaría un componente de inequidad, pues actualmente hay personas que quedan en el lado del sistema que menos les conviene. En cambio, el régimen público y el privado serían complementarios: cuando entre en vigencia, todos los afiliados al sistema cotizarán en Colpensiones hasta por 2,3 salarios mínimos (COP 4.027.081 en 2026) y de ahí en adelante en alguna de las Administradoras del Componente Complementario de Ahorro Individual (ACCAI).
💰📈💱 ¿Ya se enteró de las últimas noticias económicas? Lo invitamos a verlas en El Espectador.

 Conoce más

