




Escucha este artículo
Audio generado con IA de Google
/

El Centro Democrático radicó este miércoles un proyecto de ley para modificar varias de las reglas de la reforma pensional impulsada por el Gobierno de Gustavo Petro. La propuesta plantea recuperar la posibilidad de elegir dónde cotizar, ampliar las alternativas para disponer del ahorro pensional y establecer límites más explícitos a las garantías que comprometan recursos públicos.
La iniciativa, liderada por los senadores Claudia Margarita Zuleta, Andrés Forero y Zandra Bernal, no plantea eliminar el sistema de pilares ni la solidaridad con la población vulnerable. Su propósito es modificar aspectos del funcionamiento del sistema aprobado mediante la Ley 2381 de 2024, en particular la distribución de los aportes, la administración de los recursos y las opciones disponibles para quienes no alcancen a cumplir los requisitos de una pensión.
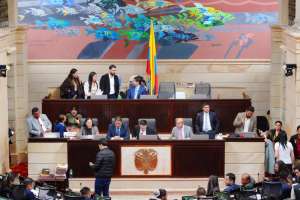
La propuesta se conoce en un momento clave para la reforma pensional. Este miércoles, la plenaria de la Cámara de Representantes terminó de tramitar las proposiciones que la Corte Constitucional le había ordenado discutir nuevamente por problemas de procedimiento en la aprobación de la ley. La corporación no introdujo cambios al articulado y enviará un informe al alto tribunal, que deberá revisar si se cumplió su orden.
Vale plantear la diferencia respecto a dos procesos distintos. La discusión que acaba de terminar en la Cámara buscaba subsanar los vicios identificados por la Corte, no reabrir toda la reforma. El proyecto del Centro Democrático, en cambio, deberá surtir su propio trámite legislativo para convertirse en ley.
Contexto: Reforma pensional: la Cámara terminó el debate que ordenó la Corte Constitucional
¿Qué cambiaría en la elección entre Colpensiones y los fondos privados?
Uno de los principales cambios propuestos es restablecer la libertad de elección para los trabajadores que cotizan sobre ingresos de hasta 2,3 salarios mínimos. En ese rango, cada afiliado podría decidir si realiza sus aportes a Colpensiones o a un fondo privado, y tendría la posibilidad de cambiar de administrador cada cinco años, sin límite de edad y con doble asesoría.
La propuesta también permitiría traslados entre administradoras privadas cada seis meses. Para quienes ganen más de 2,3 salarios mínimos, contempla un plazo de seis meses para elegir el fondo que administraría el excedente de sus aportes. Si el trabajador no toma una decisión, se le asignaría uno aleatoriamente.
Esta es una diferencia importante frente al modelo de la reforma de Petro. Cuando entre en vigor, el sistema de pilares establece que los afiliados cotizarán a Colpensiones sobre sus ingresos de hasta 2,3 salarios mínimos y destinarán los aportes correspondientes al excedente a una Administradora del Componente Complementario de Ahorro Individual (ACCAI).
El proyecto del Centro Democrático busca recuperar la competencia entre el régimen público y el privado para una parte de los aportes. Colpensiones seguiría existiendo como administradora, pero los trabajadores tendrían más margen para decidir dónde ahorrar.
Recomendado: Reforma pensional: lo que puede perder si deja de cotizar
¿Qué pasaría con los ahorros de quienes no logren pensionarse?
Otro eje de la iniciativa es ampliar las alternativas para las personas que lleguen a la edad de retiro sin reunir los requisitos necesarios para obtener una pensión.
El proyecto plantea que puedan escoger entre recibir el saldo completo de su ahorro, incluidos los rendimientos; acceder a una indemnización sustitutiva o recibir una mensualidad vitalicia. Antes de llegar a esas opciones, se revisarían otros mecanismos que podrían facilitar el acceso a una pensión, como el reconocimiento de semanas por hijos, la pensión familiar, el sistema actuarial de equivalencias y la garantía de pensión mínima.
La mensualidad vitalicia se calcularía con base en el ahorro invertido y las reglas de actualización previstas para los aportes realizados a Colpensiones. Tendría como piso la renta básica solidaria y como techo el 80 % de un salario mínimo, según el proyecto presentado por el partido.
La propuesta también contempla un sistema actuarial de equivalencias que permitiría convertir el ahorro disponible en semanas de cotización faltantes. El Gobierno tendría seis meses para reglamentar su funcionamiento.
La discusión sobre estas alternativas está relacionada con uno de los principales problemas del sistema pensional colombiano: una parte de la población llega a la vejez sin cumplir las condiciones necesarias para obtener una pensión contributiva. El alcance real de los cambios dependería, sin embargo, de las reglas que finalmente se aprueben y de cómo se financien las prestaciones.
Le puede interesar: El Gobierno insiste en buscar arancel cero para las exportaciones colombianas a EE. UU.
El ahorro individual y las reglas para los fondos
El Centro Democrático también propone que las cuentas individuales constituyan un patrimonio autónomo de los afiliados, separado del patrimonio de las administradoras. La iniciativa establece que los fondos deberán invertir los recursos con el objetivo de obtener la mejor mesada posible y aplicar una estrategia de riesgo decreciente a medida que cada persona se acerque a la edad de jubilación.
Las cuentas que actualmente administran los fondos privados permanecerían allí hasta el momento de la pensión. El Estado conservaría su papel como garante y exigiría el cumplimiento de las obligaciones a las administradoras que incumplan las reglas.
La propuesta incluye cambios en las comisiones. Plantea una comisión máxima anual del 0,6 % sobre los activos administrados en las cuentas individuales y fija en el 3 % del ingreso base de cotización el tope para la prima del seguro previsional, destinado a cubrir riesgos como la invalidez y la muerte.
Este punto tiene antecedentes en la discusión de la reforma aprobada en 2024. Durante el debate que la Cámara acaba de concluir, una de las proposiciones buscaba eliminar el parágrafo que estableció una comisión sobre los activos administrados por los fondos privados. La plenaria negó esa modificación.
En esa discusión, la senadora Jennifer Pedraza cuestionó el esquema de comisiones y lo calificó como un “mico” incorporado al proyecto. Por su parte, el representante Alfredo Mondragón sostuvo que posteriormente se había acordado que la comisión fuera un tope y que su aplicación tuviera condiciones específicas. Finalmente, la Cámara no cambió ese apartado.
La iniciativa del Centro Democrático propone una regulación distinta, pero su radicación no modifica por sí misma las comisiones que se aplican actualmente ni las previstas en la reforma pensional.
Lea: Salario mínimo 2027 en Colombia: negociación, concertación y perspectivas de aumento
¿Cambiarían la edad y las semanas para pensionarse?
El proyecto mantiene la edad de pensión en 57 años para las mujeres y 62 para los hombres. Para estos últimos, conserva el requisito de 1.300 semanas cotizadas.
Para las mujeres, propone reducir el requisito en 15 semanas por año, desde 1.135 semanas en 2026 hasta llegar a 1.000 en 2035, según el texto presentado por el partido. También plantea que los afiliados a fondos privados puedan pensionarse a cualquier edad si cuentan con capital suficiente para financiar una mesada equivalente al 110 % de una pensión mínima.
La iniciativa contempla, además, una garantía de pensión mínima para quienes cumplan los requisitos de edad y semanas, pero no tengan el capital necesario, y mantiene el pago de 13 mesadas al año.
En la reforma pensional vigente, los requisitos para las mujeres también tienen un tratamiento diferencial. La ley contempla una reducción progresiva de las semanas exigidas y permite descontar 50 semanas por cada hijo nacido, hasta un máximo de tres hijos, para las mujeres que cumplan la edad de pensión, pero no reúnan las semanas requeridas. La Cámara negó este miércoles una proposición que buscaba limitar el efecto de ese beneficio.
Recomendado: ¿Cómo competir con Temu y Shein? El reto del comercio colombiano
Nuevos plazos para reconocer las pensiones
El proyecto también fija tiempos máximos para que las administradoras resuelvan solicitudes: cuatro meses para reconocer una pensión de vejez, 60 días para incluir al pensionado en nómina y dos meses para reconocer pensiones de invalidez y sobrevivientes.
La iniciativa dispone que Colpensiones envíe extractos al menos cada tres meses y habilite trámites en línea. También precisa que el derecho a la pensión no prescribe.
En materia de garantías estatales, propone que cada mecanismo identifique el riesgo que cubre, los responsables, las fuentes de financiación y los límites de la cobertura. Cuando comprometa recursos públicos, deberá contar con autorización legal expresa y un estudio actuarial. También plantea que Colpensiones contrate el seguro de invalidez y sobrevivencia, en lugar de asumir directamente esos riesgos.
Para las pensiones complementarias, el proyecto contempla tres alternativas: una anualidad vitalicia mediante una mutualidad de riesgos, un complemento financiero temporal y heredable pagado con recursos de la cuenta de ahorro, o una renta vitalicia contratada con una aseguradora.
Siga leyendo: Colombia depende más del gas importado: qué puede pasar con el suministro y los precios
¿Qué sigue para la contrarreforma?
El Centro Democrático sostiene que su propuesta busca corregir problemas de sostenibilidad financiera y proteger la propiedad del ahorro pensional. En el comunicado con el que presentó la iniciativa, el partido afirma que la reforma de 2024 aumentó el déficit en COP 470 billones y proyecta que el Fondo de Ahorro del Pilar Contributivo se agotaría en 2070. Esas cifras corresponden a los argumentos presentados por sus autores y deberán evaluarse a partir de sus soportes técnicos.
El proyecto deberá debatirse en el Congreso antes de que sus disposiciones puedan convertirse en reglas del sistema. Por ahora, no reemplaza la Ley 2381 de 2024 ni altera el resultado del trámite que la Cámara acaba de completar.
La reforma pensional del Gobierno tiene prevista su entrada en vigor el 1.º de abril de 2027, aunque la Corte Constitucional debe resolver una solicitud de Colpensiones para aplazarla hasta abril de 2028. El alto tribunal también tendrá que revisar el informe de la Cámara sobre la subsanación de los vicios de procedimiento.
💰📈💱 ¿Ya se enteró de las últimas noticias económicas? Lo invitamos a verlas en El Espectador.

 Conoce más

