





Escucha este artículo
Audio generado con IA de Google
/

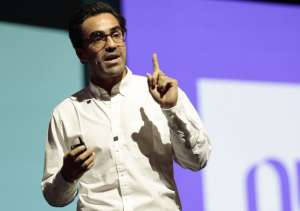
"En Colombia vemos compañías naciendo de manera recurrente con negocios innovadores", dice el presidente Ejecutivo de Colombia Fintech, Gabriel Santos, el gremio que reúne a todos los actores de base tecnológica que están operando en un sistema financiero que antes controlaban los mismo bancos de siempre. Ahora, esas compañías que hace una década no existían, han abierto el camino en la forma en la que los colombianos hacen sus transacciones, verifican sus datos, compran y venden por internet, solicitan un crédito, adquieren un carro o las vacaciones de fin de año. Y en esta entrevista para Emprendimiento y Liderazgo de El Espectador, habla de uso de IA para hacer más fácil la experiencia de usuario, la relación que están teniendo con el nuevo Congreso, lo que han podido echar a andar con la nueva administración de la Casa de Nariño, el reto de llevar esta transformación digital al campo y las muchas oportunidades que ven si el Estado usado Bre-b como mecanismo de distribución de subsidios para elevar el ecosistema financiero digital, pues el movimiento de plata en efectivo sigue siendo muy alta en el país, con las consecuencias ilegales que eso conlleva.
Estamos en el marco de un evento muy importante en Colombia sobre finanzas, sobre tecnología y sobre cómo eso puede construir una mejor sociedad, Latam Fintech Market. Y de eso se trata la entrevista de hoy con el invitado que tengo aquí al lado, Gabriel Santos, presidente Ejecutivo de Colombia Fintech.
Hola Edwin.
Nos vimos el año pasado en este mismo lugar hablamos de un tsunami financiero, que era una serie de propuestas para hacer cambios en el sistema tradicional en el que siempre han sido protagonistas los bancos de siempre…
Correcto.
Tengo que arrancar por ahí. Hay cosas nuevas. Estamos en un nuevo Gobierno. Hay un nuevo Congreso. ¿Qué pasó del año pasado a este desde cuando presentaron el tsunami financiero?
Pues yo creo que es importante decir que nosotros nos preparamos con ese tsunami pensando un poco en el cambio de gobierno también. Los últimos años de los gobiernos no suelen ser reconocidos por ser los más innovadores desde el punto de vista regulatorio. Llegan ya con poquito oxígeno político. Nosotros sabíamos que las posibilidades, de alguna forma, de que eso fuera transformacional en ese momento no eran tan grandes.
¿Por qué 60 millones de niños recibieron 1.000 dólares regalados en su cuenta bancaria?
Nosotros queríamos generar una conciencia más en la sociedad, en las campañas políticas. Para nosotros era muy importante que esto se hablara en el ciclo electoral, para que quien llegara, fuese quien fuese, tuviera unos elementos bien importantes para lograrlo. Yo creo que al revés. Quizás las cosas que terminaron de salir en el cuatrienio pasado no fueron tan positivas, el tema de finanzas abiertas, el tema de retenciones que nunca se vio, etcétera. Pero creo que en términos generales esto nos posiciona mejor en un buen momento para lo que se viene.
Hay nuevo gobierno. Superintendente Financiero habló. Vino el vicepresidente José Manuel Restrepo, que creo yo que entiende muy bien el lenguaje del que usted les habla. Fue ministro de Hacienda, fue ministro de Comercio. Creo que es un tipo que la tiene muy clara en ese sentido. Pero usted dijo algo que me llamó la atención y palabras más, palabras menos, es que el Estado o el Gobierno debe ser el mayor usuario de Bre-b. ¿Por qué?
Mire, en Colombia nosotros tenemos un uso del efectivo altísimo. Eso no es nuevo, es un diagnóstico que no ha cambiado.
Eso es histórico.
Histórico, no ha cambiado, incluso empeorado en momentos como en la pandemia, curiosamente. Pero nosotros estamos viendo una participación del Estado en la economía cada vez más grande y lo vimos súper robustecido en los últimos cuatro años, donde incluso la participación del Estado en la economía fue superior a la del sector privado. Y eso quiere decir que el Estado es esencial en todo este rompecabezas. El Estado distribuye en pocas rentas 8 billones de pesos de subsidios a las personas más necesitadas. Estamos hablando de adulto mayor, renta ciudadana, devolución del IVA y esas son las personas que están presas de la economía informal. Son las personas presas de un sector financiero que no los tiene en cuenta.
"La competencia del sector financiero es un activo que este Gobierno quiere promover"
Entonces, si el Estado se vuelve el gran pagador de Bre-b, no solo en nómina, porque vemos que están teniendo, digamos, el Estado, una participación en el mercado laboral muy importante, sino sobre todo en cómo distribuye sus subsidios… -ahorita se anunciaron subsidios en términos de arriendo para atender la emergencia-, vemos que esas personas pueden cambiar sus hábitos de consumo, no necesariamente porque sepan que lo tienen que hacer, sino solo por la forma en la que reciben los pagos.
Una persona que recibe un pago digital es una persona que tiene un incentivo para hacer un pago digital. Y entramos en un círculo virtuoso donde nosotros logramos romper de pronto lo que nos está faltando de mucho uso del efectivo y donde podemos apalancarnos en poco, que es el Estado para generar esos cambios de una forma mucho más acelerada de lo que ocurriría en un escenario normal.
¿Por qué las familias ricas tienen sus planes puestos en el "Family Office emprendedor"?
Es una propuesta. Finalmente, ustedes como gremios tienen que trabajar en defender a sus agremiados y también hacer propuestas. ¿Qué dice, por ejemplo, el superintendente que lo escuchó a usted antes? ¿Qué le han dicho desde esos otros funcionarios del Gobierno?
Pues por ahora nosotros estamos dándole un espacio de llegada al Gobierno, que yo creo que es importante que los funcionarios se acomoden, que se nombren los funcionarios todavía. Digamos, por ejemplo, la Unidad de Regulación Financiera, que es esencial en todo este engranaje. Pero lo que hemos escuchado, más allá de términos específicos en cosas de política, es que este es un sector que quieren promover, que la competencia del sector financiero es un activo que este gobierno quiere promover y promocionar.
Y eso es dentro de lo que nosotros tenemos que construir. No hemos construido todavía esa agenda particular, a muchos de los funcionarios compartimos con ellos en campaña nuestro tsunami regulatorio y las 122 propuestas. Entonces estamos esperando que se acomoden para empezar a promoverlo. Sin embargo, ya hemos visto, por ejemplo, en el Congreso se presentaron proyectos muy de nuestra corriente: la eliminación del pago del cuatro por mil a personas que tengan distintas cuentas en distintas entidades bajo un mismo titular. Yo creo que eso es lo que va a empezar a cambiar muy rápido.
Estamos mutando de la IA individual a una IA con impacto en los negocios”: Claudia Boeri
Bueno, vamos al ecosistema. El mismo superintendente financiero decía que el de Colombia es como el tercero más grande de América Latina. Uno ve empresas grandes llegando, como Revolut, también se ve a Nubank, que nació en Brasil, es de un colombiano, pero tiene todo el mercado acá, va a México y anuncia que ya les dieron el aval en Estados Unidos. O sea, uno entiende que esta cosa está creciendo. ¿Cómo está el ecosistema hoy y cómo está el mundo fintech en Colombia?
Yo creo que estamos en un momento muy bonito donde tenemos un número grande de empresas y una cantidad de ellas que está creciendo, pero estamos también en un momento donde tenemos que capturar lo que hemos construido. Nosotros hemos visto otros escenarios en América Latina que tenían muy buen viento de cola, que desatendieron esa promoción de esas nuevas empresas y de alguna forma la curva se aplanó. Colombia está en la curva ascendente, donde vemos compañías naciendo de manera recurrente con modelos de negocio innovadores. Compañías levantando plata, que es un muy buen síntoma. Vimos el anuncio de Yuno, una empresa de un orquestador de pagos por más de 46 millones de dólares. Vimos el anuncio de Dupla en temas de financiamiento de vivienda, también varias decenas de millones de dólares. Pero necesitamos es que el Estado empiece a incentivar lo que nos está faltando, que el Estado empiece a darle una mano amiga, por ejemplo, tenemos que profundizar que más gente pueda pagar de una forma digital.
El Estado tiene que meterse la mano en el bolsillo y decir: voy a dejar de cobrar retenciones a ese tipo de pagos porque es más importante que la gente los use. Ahí hay potenciales clientes altísimos, el 80% de la población. Tenemos que facilitar, por ejemplo, la traída de plata. No se imagina la pesadilla que es para un emprendedor…
David Vélez, creador de Nu: así ha sido su historia de vida
La inversión, dice usted…
Correcto. O sea, hemos visto inversiones resistidas por cuenta de que no se tiene una comunicación en más de 12 meses porque se modificó la participación de la empresa en el décimo dedimal. Estamos viendo que hay cosas por pulir que pueden ayudarnos a traer plata más rápido, a generar más competencia y a que no perdamos el viento de cola y seguir creciendo.
¿Qué es viento de cola, Gabriel? Se lo pregunto porque uno diría que toda la tendencia que uno siente con el nuevo gobierno es que de verdad están enfocados en la inversión y esa es una tarea que el presidente de la Espriella le puso al vicepresidente. O sea, casi nada: crecer al 6% del Producto Interno Bruto. ¿Cómo hacer que ese viento de cola del que usted habla sí se mantenga y no se vaya a aplanar?
Pues es que mire, lo bonito es que el ejemplo está y esto no es carreta nuestra. Entonces: Colombia tiene que crecer a una tasa muy superior a la que ha venido creciendo y ya estamos viendo países como Brasil que en diez años lograron sumar 1.6 trillones de reales a su economía, por obra y gracia de competencia. Hay un estudio muy bonito que hace una consultora que se llama Z, que dan cuenta del 2016 al 2026. ¿Qué pasó en la economía brasilera gracias al ingreso de Nubank, Interbank y otros? Y ahí está la cifra. El PIB brasilero creció 1.6 trillones de dólares porque pusieron al sector financiero a competir. Entonces ahí tenemos un mango muy bajito. Venimos hablando de finanzas abiertas: desarrollémoslas bien. Venimos hablando de pagos interoperables: escalemos la agenda de innovación. Yo creo que con eso vamos a meterle un nivel de competencia al sector financiero que va a beneficiar a usuarios, que en últimas trae crecimiento y expansión económica. Entonces ahí hay unos mangos bajitos que yo creo que el gobierno puede capturar muy rápido.
Usted agremia compañías que son muy grandes, nombres muy famosos: Habi, Bold, que son compañías que han hecho de cero las cosas y lo han hecho bien. El superintendente financiero dijo una cosa interesante: En las ciudades estamos bien. Pero en el resto no. Y Colombia es ante todo un país distinto a las ciudades. Hoy estamos en Barranquilla. ¿Cómo hacer con agremiados como los que tienen ustedes, que es gente muy buena, ha sido gente formada afuera, ha traído tecnología de afuera, incluso de Colombia la han llevado al mundo, para llegar al campo? Internet está, ¿Qué hace falta?
Mire, yo creo que acá hay muchas cosas por hacer. Yo creo que el emprendedor colombiano siempre ha buscado tratar de atacar esos nichos de personas desatendidas. En crédito, por ejemplo. En Colombia estamos a través de una entidad financiera alrededor del 35% en las ciudades…
¿Colocación de crédito?
Correcto, en las ciudades. En el campo está el 12%. Es decir, tenemos un problema muy grande las ciudades, en el campo es vergonzoso.
Claro.
Entonces buscar la causa raíz de por qué no hemos podido atender a esas personas es muy importante. Desde el punto de vista de pagos, tenemos que desarrollar lo que Brasil está haciendo de pagos offline, donde la latencia del internet sea regular o malo, pues tenemos que ofrecer una solución para que la gente no use el efectivo y reducir los costos de acceso (cuatro por mil y retenciones), dos cosas que aumentan el uso de la economía digital en el campo. En términos de crédito, hay que repensar cómo calculamos el riesgo de las personas que están en la Colombia rural disperso.
No nos pueden ir a todos igual.
¿Cómo calculamos el de un campesino del que compra sus insumos y vende su producido en efectivo? Tenemos que hacer un cálculo distinto y tenemos que poder asumir más riesgo para atender esos nichos de pobreza que han sido históricamente desatendidos. Para eso volvemos a la discusión original. Tenemos que permitirle a estas empresas que traigan más plata de afuera para que ellos puedan, con esa plata afuera, asumir más riesgos. Los bancos están legalmente prohibidos en términos de asumir esos riesgos porque ellos intermedian el ahorro del público, y está bien que ellos lo cuiden así. Pero si tenemos unas normas tan estrictas que hace que esa captura de dinero tenga que estar tan salvaguardada y tan protegida, pues permitamos a estos otros que traigan más plata de una forma más fácil para que puedan asumir más riesgos. Y si tenemos más dinero, podemos asumir más riesgos, podemos calcular mejor las tasas, podemos utilizar productos offline, yo creo que ahí podemos atender esos nichos de pobreza.
Gabriel, ustedes han dado una lucha, me parece interesante en el tema del cuatro por mil. ¿Qué ha pasado, cómo van en eso?
Pues hemos tenido conversaciones muy alentadoras con este gobierno desde el punto de vista de cómo podemos hacer un desmonte gradual o por lo menos podemos tener un plan de acción. Hay que entender una cosa: el cuatro por mil recaudado hay entre 14 y 16 billones y medio al año y es el impuesto que más fácil se captura.
La millonaria inversión que anunciaron las empresas fintech para los próximos 12 meses
Esa es una reforma tributaria.
Es una reforma. Es exactamente lo que han sido un promedio de las últimas diez reformas tributarias. Y es peor aún porque se captura muy fácil, porque los bancos están obligados a recaudar por cada transacción. El ciudadano no tiene que hacer nada, el Estado tampoco y le llega su cheque, así que nadie lo siente. Facilito. Pero la realidad es que necesitamos un plan de acción. Entendiendo la emergencia, sabemos que eso no va a pasar en la inmediatez, pero con un plan de acción que uno pueda decir: un desmonte progresivo o desmontarlo en ciertos segmentos específicos, por ejemplo, en cuentas de una misma persona o por ejemplo GMP interoperable que ya es ley y no se ha aplicado.
Yo creo que si empezamos a hacer esas cosas donde la gente se empieza a acostumbrar y a saber que hay un mundo sin cuatro por mil, podemos empezar a romper ese esquema mental a los políticos de que esto toca dejarlo y es fácil tenerlo, sino que es mejor, por otro lado, dejar que los que los activos crezcan vía la economía digital.
Usted dijo al comienzo de la entrevista, cuando hablamos del tsunami financiero, que había sido, digamos, el momento adecuado, porque era el tránsito, era ya la salida de un gobierno y también la salida de un congreso. Y hay nuevo gobierno que por lo que le escucho, las cosas van viento en popa. ¿Y con el Congreso qué? Porque finalmente por el Congreso también tienen que cruzar muchos de los cambios de los que ustedes llevan ya añitos pidiendo…
Correcto.
¿Qué va a pasar en el Congreso? ¿Cómo ven ese Congreso hoy? ¿Lo ven alineado?
Muy positivo. Y con ellos sí tenemos una agenda mucho más agresiva, porque pues ya, ya llevan unos un mes más y hemos tenido unas conversaciones ya muy productivas en términos de vivienda digital, en términos de criptoactivos, en términos de modernización del sistema de pagos. Ya hemos tenido muchos desayunos con ellos y hay una cosa muy bonita es que hay una agenda multipartidista de congresistas, hombres y mujeres jóvenes que están jugados con esta agenda, y eso no se dio en el pasado, porque en el pasado no teníamos dolientes, no teníamos el que entendiera, pero el que se la quisiera jugar, no teníamos el que quisiera adueñarse.
La médica que creó un dispositivo de USD 30 y está mejorando la calidad de vida de pacientes
La agenda, que a mí me parece divino. ustedes acá van a ver un curso de congresistas aprendiendo, este es el evento donde suena raro que los congresistas no vinieron a hablar, vinieron a escuchar, y eso me parece divino, me parece divino porque quieren aprender de un mundo distinto y si nosotros logramos ganarles el corazón y el cerebro a los congresistas de todos los partidos, este país empieza a cambiar. Y lo estamos viendo, lo estamos viendo materializado con congresistas llamando a preguntar: Oiga, me quiero meter en esta agenda de identidad digital. ¿Quién estaba hablando de identidad hace cuatro años? Nadie. Venga, nos sentamos acá en este evento con los chachos y usted va construyendo su agenda y yo le doy todo el apoyo que usted pueda necesitar.
Entonces ha sido ha sido un momento muy bonito con este Congreso. Llevamos poco, por supuesto, creo que tenemos una conciencia política distinta en este Congreso que va a ser muy útil, no a nosotros, sino al país.
Le quiero preguntar por esto que está atrás de nosotros, el evento. Yo creo que ya le ha sacado canas a usted, pero la cosa va bien. Yo que vine el año pasado, este año lo veo más lleno. Hay otros protagonistas también. Hoy se están abordando unos temas que, aunque parecieran del año pasado, lo que pasa es que son necesarios. Le quiero preguntar por el evento. ¿Cómo ha sido lograr este evento otra vez? ¿Cómo ha sido liderar un sector que en últimas está yendo contra corriente, remando contra la banca tradicional, que no es fácil? ¿Qué ha pasado en estos años de liderar un sector que para mí es absolutamente innovador, es disruptor, pero que también tiene un montón de obstáculos en el frente?
Yo creo que lo primero es que lo disfrutamos mucho. O sea, el equipo de Colombia Fintech es un equipo muy joven, mayoritariamente mujeres. Somos tres hombres y 13 mujeres, y nos divertimos mucho haciendo esto. O sea, lograr este evento y uno llegar y ver a la gente feliz, ver a la gente haciendo conexiones importantes, ver a la gente con ganas de aprender. Ahorita estaba viendo, estábamos grabando un podcast en vivo, allá la gente con libreta…
Eso no pasó el año pasado…
Estaba la gente tomando apuntes. Ese es el propósito de lo que nosotros hacemos. Y cuando uno ve que el propósito del sueño que uno tiene en un país se cumplen en una cosa que puede parecer tan cosmética como un evento, pues es una gasolina para trabajar por estos emprendedores, por ayudarlos a que puedan triunfar y alcanzar sus sueños y cambiar el país. Entonces hace una cosa muy alentadora ver que hay una respuesta, aún sufrimos, lloramos. O sea, esta no es la naturaleza de un gremio, hacer eventos, y lo hacemos nosotros. Pero es muy bonito. Esto se convirtió como en una, en una piedra neurálgica del ecosistema, como en la piedra angular sobre la cual se construye todo. Pasa acá, pasa dos días al año y ver que hay una respuesta, que cada vez hay más gente, que hay más patrocinadores, que más speakers quieren venir. Yo creo que un voto de confianza muy bonito a lo que está haciendo el gremio y a lo que está haciendo el ecosistema.
Y liderar este ecosistema. Estos tres, estos últimos cuatro años, pues ha sido un sueño, porque era un sueño que parecía quijotesco en el 2022.
El emprendedor que protege su información digital en medio de la IA y las supercomputadoras
¿De verdad, Gabriel?
Se lo juro. Yo decía: ¿cómo voy a hacer? Éramos seis personas. No teníamos un centavo. Yo decía: ¿Cómo? ¿Cómo voy a ganar yo una discusión política con jugadores que llevan 150 años atendiendo el mercado colombiano?
Los bancos.
Con gremios que llevan 100 años atendiendo a esos 150 años. Y cuando uno se para en ese momento, era quijotesco, era casi que un chiste. Pero hay una cosa muy bonita que une a todo el equipo de Colombia Fintech, que es un propósito de cambiar el país. Yo he podido reclutar a un talento muy bonito, no basado en cuánto les pagamos ni en si trabajan desde la oficina o no, sino es eso, si quiere venir y comerse el mundo transformando el país.
Y dimos con 14 personalidades muy chéveres que hacen que yo pueda hacer lo que hago, pero son mucho mejores en lo que yo me he propuesto, que me ayudan a comunicar mejor, a hacer mejor regulación, a vender más, a estar más cerca, hacer eventos más chéveres y cuando ese tipo de cosas pasan, yo creo que uno trabaja muy feliz y con propósito y puede asumir sueños más grandes.
Ahí está interesante y sobre todo porque parece como un emprendimiento.
Es un emprendimiento.
Arrancó de ceros y ahí va. Y el resultado del emprendimiento lo estamos viendo aquí. ¿Cuántos invitados, cuánta gente?
Este es mi emprendimiento. Este año está creciendo mucho. Curiosamente ahorita estaba revisando, vamos a estar por encima de 2.300 personas. No sé a cuántas vamos a llegar, pero esta mañana creí que íbamos a estar por ahí en 2100. Ya ahorita estamos en 2200. Yo creo que vamos a pasar las 2300 personas.
Esto pinta bien. Ahora le quiero decir, Gabriel, que pues uno sí siente que esto ya está en el día a día de mucha gente, sin embargo esos datos que usted da lo dejan a uno pensando. Y es que no tanta gente como uno cree están en el ecosistema digital, pagando, teniendo el servicio y demás. Las noticias de esta semana, por ejemplo, Dale anunciaba que sus usuarios compren dólares y euros. Y el discurso que siempre nos han dicho los que están en el escenario es que eso lo ayuda a uno a protegerse de la inflación. Pero el CEO de Dale, José Manuel Ayerbe, me daba un dato y decía que su mayoría de usuarios son personas entre 12 y 32 años. Los jóvenes ya tienen clarísimo esto, no andan con billetes en el bolsillo, sí con el celular y con el reloj. ¿Cómo hacerle entender esto a la gente un poco mayor que si se puede andar en un país como este sin plata en el bolsillo y de verdad uno no va a quedar varado como decían las abuelas?
Pues es un tema muy preocupante porque hace poquito leía una cifra que para el año 2050 uno de cada dos colombianos va a ser mayor.
El 50%, estamos hablando…
Correcto. Y eso pone en un reto donde yo creo que tenemos que dejar de subestimar las capacidades de los adultos en Colombia, de los adultos mayores. Porque la adopción digital no viene exclusivamente por un cambio poblacional, sino viene por ofrecer servicios que la gente realmente necesite y que sean fáciles de usar.
Hemos visto cómo, sin mucho esfuerzo, ha venido cambiando, porque la industria está ofreciéndole no lo que uno cree que debe tener, sino lo que la gente está pidiendo. Y aquí hago referencia a un indicador que me parece muy positivo: qué porcentaje de las transacciones de un colombiano con su entidad financiera se hacen a través de un medio presencial, a través de un medio no presencial.
Adoptar la IA ya no basta, entramos en la era de escalar con consistencia y estrategia
Si, es una buena referencia de dato…
¿Cómo están creciendo las dos? Uno podría decir es una forma de tomarle una temperatura a cómo consumimos. Pues la realidad es que ya siete de cada diez transacciones se hacen a través de un medio no presencial, es decir, a través de aplicaciones y otras cosas. Pero más importante aún, está creciendo tres veces más rápido las transacciones a través de medios no presenciales que en medios presenciales. Entonces hay algo muy bonito que está pasando: Viene muy jalonado también por ofertas. Vienen por ofertas, digamos, más competitivas que tengan en cuenta otras personas. Qué busca una persona, digamos, mayor, que pueda tener, digamos, inversiones, que pueda disponibilizar su pensión, que pueda tener acceso a crédito para sustentar choques económicos.
Las personas que ya están pensionadas, que puedan viajar de una forma más eficiente. Acceso a beneficios. Las personas, digamos, en la Colombia rural dispersa, que puedan tener acceso a remesas con menor intermediación. Hay una cantidad de cosas muy bonitas que yo creo que están siendo atendidas por el mercado y que en la medida que uno deje de pensarlos como incapaces a las personas mayores, sino como falta de oferta de servicios para ellos, creo que ahí no puede maridar muy bien esos mundos.
Vamos terminando, Gabriel. Inteligencia artificial. ¿Cómo no le va a preguntar en esta entrevista que tiene que ver con tecnología, con finanzas, sobre temas de inteligencia artificial y más allá del caos o la crisis que nos han querido vender? ¿Cómo están insertando la inteligencia artificial en las fintech, que por lo menos operan en Colombia o que ya están llegando a Colombia para hacerle más fácil la vida a la gente, para llegar a más personas, para tener una penetración más fuerte?
Es genuinamente importantísimo. Estamos viendo varias tendencias en términos de uso de inteligencia artificial. Yo creo que la primera, quizás esa primera oleada, es cómo encontramos eficiencias internas en los equipos para poder transmitirle esas eficiencias al usuario. Hoy quiero decir, ¿cómo podemos nosotros eliminar tareas redundantes y reducir costos de acceso a los usuarios?
Ese, digamos, es como esa primera oleada. Pero ya estamos viendo unos temas de personalización muy chéveres. Estamos viendo, por ejemplo, la hiperpersonalización en servicios financieros, en campañas de marketing dirigidas. Hoy estamos acostumbrados al comercial que se crea para todo el mundo y no le habla a nadie.
Estamos viendo campañas dirigidas de, Edwin, a usted que le gusta correr.:¿Yo por qué le voy a ofrecer a usted un servicio educativo si de pronto usted ya terminó de estudiar? ¿Por qué no mejor le ofrezco para que se haga un viaje a correr la Maratón de Cali?
Sí, sí.
Ese tipo de hiperpersonalización rentabiliza ese tipo de servicios y llega mucho más fácil. Pero hiperpersonalización viene también, por ejemplo, por el lado del ahorro, por el lado del pasivo. Le gusta correr. Quiere correr la Maratón de Cali. Yo sé que a usted le pagan equis al mes. ¿Por qué no apartamos una plata y la invertimos para que el año entrante podamos ir a correr la maratón? Ya estamos viendo eso para que el año entrante usted pueda ir a correr la Maratón de Cali.
Las interfaces de las entidades bancarias van a cambiar. Hoy en día todos entramos por lo mismo. Entonces, digamos a usted que usted le preocupa más ver cómo van sus acciones, pero yo tengo que hacer un pago todos los días.
¿Por qué estamos teniendo la misma cara en la entidad financiera?
Exacto. Ahora eso está empezando a cambiar y usted va a ver en la misma entidad financiera, una realidad muy distinta a la que va a poder ver hoy. Que cuando usted entre, lo primero que le muestre su entidad es cómo van sus acciones. Pero a mi mejor que me lleve por el canal de pagos y que sepa las diez personas a las que les debo pagar rápido.
¿Y todo eso es gracias a la IA?
Todo eso es gracias a la IA. Poder tener acceso a macro data desagregada y poder trabajarlo. Y ahí veremos, creo, la gran competencia quién gana. Si esto que le acabo de contar suena una maravilla, no todos están pensando en eso. Yo me voy a quedar en el banco que me ofrezca algo así y no que me haga entrar en la misma, en la misma entidad que le hace entrar todo el mundo.
Finalmente, experiencia de usuario. Gabriel, gracias.
¿Qué más por decir? Muchas gracias a usted.
Pues aquí podríamos seguir hablando. Yo creo que podríamos hablar de finanzas abiertas, otra vez del cuatro por mil, del triángulo del que usted habla en las presentaciones, pero pues entiendo que hay agenda para todo el día. Gracias obviamente por meterse a un emprendimiento también y esto que es un espacio para hablar de emprendimiento, sobre algo que a veces uno no cree y mire en lo que va.
Esta es la punta de lanza de transformar las finanzas en Colombia. Acá vamos a seguir dando esta batalla.
Gabriel Santos muy amable. Ya saben que esta información queda guardada en YouTube para todos los consumidores de manera gratuita y también hacemos una versión en texto para nuestros suscriptores. Nos vemos en la próxima. ¡Hasta pronto!
Si conoce historias de emprendedores y sus emprendimientos, escríbanos al correo de Edwin Bohórquez Aya (ebohorquez@elespectador.com) o al de Tatiana Gómez Fuentes (tgomez@elespectador.com). 👨🏻💻 🤓📚

Por Edwin Bohórquez Aya

 Conoce más